Kategoriearchiv: OLG

Rechtsabbieger kollidiert mit Radfahrer auf Gehweg, oder: Quote bei verbotswidrigem Gehwegbefahren

https://www.burhoff.de/asp_weitere_beschluesse/inhalte/8894.htm

Und dann im „Kessel Buntes“ am heutigen Samstag zwei zivilrechtliche Entscheidungen, und zwar zu Verkehrsunfällen.

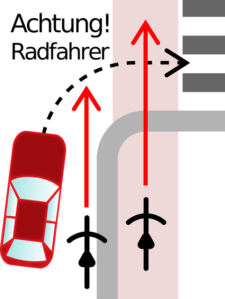
Ich beginne mit dem OLG Schleswig, Urt. v. 19.11.2024 – 7 U 90/23 – zur Haftungsquote bei der Kollision zwischen einem rechtsabbiegenden PKW mit einem querenden Radfahrer, der verbotswidrig einen Gehweg befährt. Das ist sicherlich eine Konstellation, die man in der Praxis häufiger antrifft

Das OLG geht von folgendem Sachverhalt aus: Gestritten wird um Schadensersatz- und Schmerzensgeldansprüche sowie die Feststellung der Ersatzpflicht künftiger Schäden aufgrund eines Verkehrsunfalls, der sich am 16.05.2019 gegen 18:00 Uhr bei trockener Fahrbahn an der Einmündung H-weg / S.-straße in P. ereignet hat.

Der damals 18-jährige Kläger befuhr mit seinem Fahrrad, einem sog. All-Terrain-Bike, den entlang des H.-weges verlaufenden, mit dem Zeichen 239 gekennzeichneten und damit ausschließlich Fußgängern vorbehaltene Gehweg von der Lichtzeichenanlage kommend in Richtung P. Stadtzentrum. Im Verlauf zur Einmündung S.-straße hin wird der Gehweg zum Fahrbahnbereich des H.-wegs durch einen Zaun und einen Grünstreifen begrenzt, bevor die letzten Meter des Gehweges bis zum abgesenkten Bordstein zur Einmündung Schulstraße wieder ohne Begrenzung zur Fahrbahn verlaufen. Hinsichtlich des vom Kläger befahrenen Gehwegs in Fahrtrichtung ab der Lichtzeichenanlage und dem Zeichen 239 sowie die links daneben verlaufende Fahrspur des Beklagten zu 2) wird auf das als Anlage zum Schriftsatz der Beklagten vom 21.07.2022 eingereichte Lichtbild Bezug genommen.

Der Beklagte zu 2) befuhr mit dem bei der Beklagten zu 1) haftpflichtversicherten und als Taxi genutzten Pkw VW Caddy mit dem amtlichen Kennzeichen P-XX 4711 den H-weg in gleicher Fahrtrichtung und beabsichtigte, nach rechts in die S.-straße einzubiegen. Als der Kläger seinerseits die Einmündung S.-straße mit dem Fahrrad passieren wollte, wurde er von dem vom Beklagten zu 2) geführten Fahrzeug erfasst, vom Fahrrad gestoßen und überrollt. Der PKW kam auf dem gegenüberliegenden Fußgängerweg der Einmündung zur S.-straße zum Stehen.

Der Kläger erlitt durch den Unfall ein Polytrauma im Sinne eines Überrolltraumas, mehrere Rippenfrakturen, einen Leberriss, eine Blasenruptur, eine Querfortsatzfraktur sowie eine Becken- C-Fraktur und eine Schenkelhalsfraktur rechts. Er wurde stationär bis zum 04.06.2019 im UKSH behandelt. Die Beckenfraktur musste operativ versorgt werden. Im Anschluss erfolgte eine ambulante Rehabilitation und eine erneute stationäre Behandlung im UKSH in der Zeit vom 28.04.2021 bis zum 29.04.2021 zur Entfernung der dynamischen Hüftschraube und der Antirotationsschraube im Bereich der rechten Hüfte. Die Reko-Platte wurde im Bereich des vorderen Beckenringes belassen. Im Folgejahr wurde der Kläger in der Zeit vom 29.03.2022 bis zum 15.04.2022 wegen massiver Schmerzen im Bereich der rechten Hüfte stationär in der O-Klinik in D. behandelt. Es wurde eine Hüftkopfnekrose rechts diagnostiziert und schließlich am 30.03.2022 eine Hüftgelenkstotalendoprothese (HTEP) rechts eingesetzt, was letztlich zu einer deutlichen Verbesserung der Beschwerden des Klägers führte.

Die beklagte Versicherung hat außergerichtlich auf das Schmerzensgeld einen Betrag in Höhe von 2.000,00 EUR gezahlt. Das LG hat auf die Klage auf Basis einer Haftungsquote von 25 % zur Zahlung weiterer 7.810 EUR verurteilt und die Klage im Übrigen abgewiesen. Hiergegen wenden sich die Beklagten mit der Berufung, mit der sie die Abweisung der Klage verfolgen. Die Berufung hatte keinen Erfolg.

Wegen der Einzelheiten der Begründung des OLG verweise ich auf den verlinkten Volltext. Ich stelle hier nur die Leitsätze ein. Die lauten:

1. Ein erwachsener Fahrradfahrer, der verbotswidrig mit 10 – 27,5 km/h auf einem Fußweg fährt, muss sich als Geschädigter ein erhebliches unfallursächliches Verschulden von 75 % entgegenhalten lassen, wenn er eine Straße über den abgesenkten Bordstein überquert, ohne seiner Wartepflicht nachzukommen.

2. Dem rechts abbiegenden Autofahrer, der mit dem verbotswidrig den parallel zur Fahrbahn liegenden Gehweg nutzenden Radfahrer kollidiert, kann kein kausaler Verstoß gegen § 8 Abs. 1 StVO oder § 9 Abs. 1 S. 4 und Abs. 3 S. 1 StVO angelastet werden. Von diesen Regelungen wird nur der berechtigte nachfolgende Verkehr geschützt. Der Geschädigte kann für sich den besonderen Schutz aus den besonderen Abbiege- und Vorfahrtsregelungen nicht in Anspruch nehmen, wenn er als Radfahrer verbotswidrig einen parallel zur Fahrbahn liegenden Gehweg befahren hat.

3. Dem rechts abbiegenden Autofahrer kann aber ein Verstoß gegen das allgemeine Rücksichtnahmegebot nach § 1 Abs. 2 StVO angelastet werden, wenn er bei gehöriger Sorgfalt den Radfahrer rechtzeitig hätte erkennen und die Kollision vermeiden können. Diese Pflicht beinhaltet, sich bei Anwendung der erforderlichen Sorgfalt unfallverhütend zu verhalten.

4. Rechtsabbiegende Autofahrer müssen damit rechnen, dass andere Verkehrsteilnehmer die Straße, in die eingebogen werden soll, in verkehrswidriger queren (hier Radfahrer auf einem Gehweg in Schulhofnähe).
Vergleichsmaßstab, Staatsschutz, Existenzgefährdung, oder: Ausreichende Begründung des „Pauschiantrags“

Bild von Gerd Altmann auf Pixabay

Und hier im zweiten Posting dann drei OLG-Entscheidungen, in denen Pauschvergütungen nach § 51 RVG bewilligt worden sind. Das ist ja zumindest schon mal erfreulich. Über deren Höhe wird man allerdings streiten können.

Es handelt sich um folgende Entscheidungen, von denen ich allerdings nur die Leitsätze einstelle:

1. Der Vergleichsmaßstab für die Prüfung eines besonderen Verfahrensumfangs gemäß § 51 RVG ist ausnahmsweise ein durchschnittliches Verfahren aus dem gesamten Spektrum aller erstinstanzlichen Verfahren, wenn ein Staatsschutzverfahren bereits im ersten Hauptverhandlungstermin eingestellt worden ist.

2. Zur Erforderlichkeit einer (ausreichenden) Begründung des Pauschgebührantrags.

1. Zur Beurteilung von besonderem Umfang und besonderen Schwierigkeit in einem Staats-schutzverfahren.

2. Macht der Pflichtverteidiger im Hinblick auf die Gewährung einer Pauschgebühr eine wirt-schaftliche Existenzgefährdung geltend, muss er zu den konkreten Auswirkungen des Verfah-rens auf seinen Kanzleibetrieb nachvollziehbar vortragen.

1. Die Bewilligung einer Pauschgebühr stellt eine Ausnahme dar; die anwaltliche Mühewaltung muss sich von sonstigen – auch überdurchschnittlichen Sachen – in exorbitanter Weise abheben.

2. Zur besonderen Schwierigkeit eines Strafverfahrens, das wegen der aufgeworfenen Rechtsfragen insbesondere zur Verwertbarkeit sowie der tatsächlichen, durch Sachverständigengutachten zu bewertenden Umstände auch besonders schwierig war.

3. Bei der Zuerkennung einer Pauschgebühr hat sich das OLG – vorbehaltlich besonderer Umstände des Einzelfalles – grundsätzlich an den Höchstgebühren, die ein Wahlverteidiger für den entsprechenden Verfahrensabschnitt geltend machen könnte, zu orientieren.

Folgendes ist anzumerken:

Ob das OLG Celle richtig liegt, kann man m.E. bezweifeln. Maßgeblich sind für eine Pauschgebühr doch die Umstände des jeweiligen Verfahrens. Die sind maßgeblich und nicht irgendwelche anderen Staatsschutzverfahren. Damit hat hier zwar nur ein Hauptver-handlungstermin stattgefunden. Aber das reduziert doch die grundsätzliche Einarbei-tungszeit des Pflichtverteidigers nicht. Daher passt die Argumentation, worauf in anderen „Staatsschutzverfahren“ abgestellt wird, nicht.

Ob die Entscheidung des OLG München richtig ist, kann man – wie leider so oft – ohne genaue(re) Kenntnis der konkreten Umstände des Verfahrens nicht beurteilen. Für mich nicht verständlich ist allerdings, warum das OLG nicht eingehender zur Frage der Gewährung einer Pauschgebühr für Sitzungstage, an denen nicht der Pflichtverteidiger, sondern andere Rechtsanwälte teilgenommen hatten, Stellung nimmt. Die angeführte Begründung, ein Son-deropfer sei hier weder in der Person des Pflichtverteidigers, noch in den Personen der ande-ren Rechtsanwälte erkennbar, ist nichts sagend und lässt m.E. die Einzelheiten außer Betracht. Dies gilt um so mehr, weil ja aufgrund der Abtretung etwaiger Gebührenansprüche der Vertre-ter an den Pflichtverteidiger dieser im Zweifel die Terminsgebühren, um die es geht, als gesetz-liche Gebühren geltend gemacht hat und sich nun auf die Pauschgebühr anrechnen lassen muss, ohne dass die fraglichen Termine in die Berechnung der Pauschgebühr einfließen.

Auch OLG Schleswig lässt sich nicht abschließend beurteilen, da sich im Grunde überhaupt keine Einzelheiten des Verfahrens aus dem Beschluss entnehmen lassen.

Zutreffend ist es allerdings, wenn das OLG Celle und das OLG München auf eine ausreichende(re) Begründung des Pauschgebührantrags abstellen. Ohne die geht es nicht. Das ist übrigens ja auch in dem OLG Frankfurt am Main, Beschl. v. 02.07.2024 – 2 ARs 12/24 – und dem dazu ergangenen BVerfG, Beschl. v. 08.08.2024 – 1 BvR 1680/24 -, die ich heute morgen vorgestellt habe (vgl. Keine Pauschgebühr für den entbundenen Pflichti?, oder: OLG Frankfurt und BVerfG irren mal wieder) angeklungen.


Keine Pauschgebühr für den entbundenen Pflichti?, oder: OLG Frankfurt und BVerfG irren mal wieder

Bild von Gerd Altmann auf Pixabay

Heute – man sieht es an der Überschrift – ist „Gebührenfreitag. Und heute gibt es unter dem Thema nur Entscheidungen zur Pauschgebühr nach § 51 RVG. Wer hätte das gedacht? Ich kann einen „Pasuchgebührenfreitag“ machen. Tja, tot Gesagte leben eben länger.

Ich beginne hier mit zwei – nicht so schönen – Entscheidungen – dann sind die schon mal weg – zur Frage des Bewilligungszeitpunkts. Dazu haben sich das OLG Frankfurt am Main und dann das BVerfG geäußert.

Der Rechtsanwalt war in einem Staatsschutzprozess zum Pflichtverteidiger bestellt. Er ist nach eineinhalb Jahren aber aus gesundheitlichen Gründen vorzeitig entpflichtet worden. Der Rechtsanwalt hat dann beim OLG Frankfurt am Main eine Pauschgebühr in Höhe von 290.000 EUR zusätzlich zur Gewährung der Pflichtverteidigergebühr bzw. einen Vorschuss hierauf be-antragt. Zur Begründung hat er ausgeführt, er habe in der vergangenen Zeit im Wesentlichen den Staatsschutzfall bearbeitet, könne aber infolge seiner Entpflichtung sein Gehalt nun nicht mehr aus den Termingebühren „quersubventionieren“. Wegen seiner Einkommenssituation ste-he er vor der Zurückgabe seiner Anwaltszulassung. Das OLG hat den Antrag im OLG Frankfurt am Main, Beschl. v. 02.07.2024 – 2 ARs 12/24 abgelehnt:

„Der Senat vertritt im Anschluss an den Wortlaut und die Gesetzesbegründung zum RVG in ständiger Rechtsprechung die Auffassung, dass eine Pauschvergütung für abgeschlossene Verfahrensabschnitte grds. nicht in Betracht kommen kann, wenn das Verfahren noch nicht insgesamt beendet ist. Der Konzeption des Gesetzgebers im RVG liegt ein Kompensationsmodell zu Grunde, das eine Pauschgebühr nur als Ausnahme für „Sonderopfer“ vorsieht, vom Grundsatz aber davon ausgeht, dass die Gebühren im Verfahren insgesamt eine ausreichende Honorierung der Tätigkeit eines Pflichtverteidigers sicherstellen. Da der Gesetzgeber in Strafsachen unter Auflösung der obergerichtlichen Kasuistik zur BRAGO im RVG die Gebühren insgesamt erhöht und Sondergebühren eingeführt hat, kann erst nach Abschluss des Verfahrens überhaupt geprüft werden, inwieweit nach Festsetzung der Gebühren dem Verteidiger eine sonderopferfähige Tätigkeit abverlangt worden ist. Das ergibt sich u.a. auch daraus, dass bis zum Abschluß nicht feststeht, wer Kostenschuldner ist und davon abhängig, wie überhaupt nach welchen Ziffern (Festgebühren oder Rahmengebühren) abgerechnet werden kann.

Insoweit kommt vorliegend bis zum Abschluß des Verfahrens bereits aus Rechtsgründen keine Pauschvergütung in Betracht.

Der vom Antragsteller hilfsweise gestellte Antrag auf „Vorschuß auf eine noch festzusetzende Pauschgebühr“ ist ebenfalls derzeit nicht tatsachenfundiert begründet.

Ein solcher Antrag ist zwar grds. möglich, setzt aber voraus, dass zum Einen bei dem Umfang und der Schwierigkeit des Verfahrens die gesetzlichen Gebühren zum jetzigen Zeitpunkt mit an Sicherheit grenzender Wahrscheinlichkeit nicht ausreichen und prognostisch ein „Sonderopfer“ begründen wird, zum Zweiten, dass dieses „Sonderopfer“ nicht durch den vom Gesetzgeber dafür vorgesehen Kompensationsansatz im Laufe des Verfahrens, namentlich durch die Hauptverhandlungsgebühren und die Mehrfachverteidigung kompensiert werden wird und Drittens in der Person des Pflichtverteidigers überhaupt ein „Sonderopfer“ entstehen kann, was dieser tatsachenfundiert darzulegen hat. Letztlich ist Viertens dafür notwendig, dass insbesondere bei einem Verfahren, das längere Zeit in Anspruch nehmen wird, die Teilabrechnung auf Basis der gesetzlichen Gebühren nicht ausreicht, das derzeit nicht dargelegte und auch ansonsten nicht erkennbare Sonderopfer, zu vermeiden.

Diese Voraussetzungen sind zum jetzigen Zeitpunkt jedenfalls erkennbar alle noch nicht gegeben, so dass auch ein Vorschuß auf eine mögliche Pauschvergütung ausgeschlossen ist.

Dagen hat der Pflichtverteidiger dann Verfassungsbeschwerde eingelegt. Die hat das BVerfG nicht zur Entscheidung angenommen. Es führt im BVerfG, Beschl. v. 08.08.2024 – 1 BvR 1680/24 – aus:

„Unabhängig davon, ob das Oberlandesgericht Frankfurt am Main im hier angegriffenen Beschluss Ausmaß und Bedeutung der Tätigkeit des Beschwerdeführers als Strafverteidiger in dem konkreten Staatsschutzverfahren angesichts des vorgetragenen Bearbeitungsinhalts und -umfangs im Ausgangspunkt richtig gewürdigt hat, hat der Beschwerdeführer eine Verletzung seiner Grundrechte nicht den Substantiierungsanforderungen der § 23 Abs. 1 Satz 2, § 92 BVerfGG entsprechend dargelegt. Das Oberlandesgericht Frankfurt am Main hat maßgeblich darauf abgestellt, dass eine Pauschvergütung beziehungsweise ein Vorschuss auf eine solche vor Abschluss des Strafverfahrens nicht in Betracht komme, weil bis zum Abschluss nicht feststehe, wer Kostenschuldner sei und wie abgerechnet werden könne. Dass diese Rechtsprechung schon im Grundsatz verfassungsrechtlichen Bedenken begegnet, legt der Beschwerdeführer nicht dar. Er setzt sich überdies nicht damit auseinander, weshalb er als vorzeitig entbundener Strafverteidiger anderen kostenrechtlichen Maßstäben unterliegen soll als ein weiterhin tätiger, der ebenfalls erst nach Abschluss des Verfahrens eine Pauschgebühr abrechnen könnte.“

Die Entscheidungen sind m.E. beide falsch. Ich will mich hier kurz fassen – mehr dazu demnächst im AGS. Es ist nicht nachvollziehbar, warum man auch in den Fällen der Entbindung des Pflichtverteidigers vom Pflichtverteidigungsmandat für die Gewährung einer Pauschgebühr auf den Abschluss des Verfahrens abstellt. Zum Antragszeitpunkt gilt: Das RVG nennt keinen Zeitpunkt für die Stellung des Antrags. Daher ist es zwar grundsätzlich allgemeine Meinung, dass ein Pauschgebührenantrag grds. erst gestellt werden, wenn die zu vergütende Tätigkeit abgeschlossen ist und die gesetzliche Gebühr gem. § 8 RVG fällig ist. I.d.R. wird das angenommen, wenn zumindest die Instanz abgeschlossen ist (allgemeine Meinung, s. u.a. Burhoff/Volpert/Burhoff, RVG Straf- und Bußgeldverfahren, 6. Aufl. 2021, § 51 Rn 75). Etwas anderes gilt aber m.E. jedenfalls dann, wenn die Pauschgebühr nur für einen Verfah-rensabschnitt geltend gemacht wird. Denn dann kommt es auf die erforderliche Gesamtschau des gesamten Verfahrens nicht an. Da eine Pauschgebühr nur für einen bestimmten Verfah-rensabschnitt verlangt wird, kann es nur darauf ankommen, ob dieser „besonders umfangreich“ oder „besonders schwierig“ war ). Deshalb muss eine Pauschgebühr für einen Verfahrensabschnitt geltend gemacht werden können, wenn dieser abgeschlossen ist. Das gilt in den Fällen der vorzeitigen Entbindung des Pflichtverteidigers vom Mandat entsprechend, denn auch in dem Fall macht der Pflichtverteidiger quasi für einen „Verfahrensabschnitt“, nämlich nur für den Zeitraum seiner Beteiligung an dem – nun ohne seine Beteiligung – fortgeführten Verfahren, eine Pauschgebühr geltend. Es besteht doch überhaupt kein Grund, den ehemaligen Pflichtverteidiger bis zum Abschluss des Verfahrens – ggf. in weiter zeitlicher Ferne – warten zu lassen. Jedenfalls sehe ich den nicht und wäre daher hoch erfreut, wenn das BVerfG, den Grund es offenbar gibt, dargelegt hätte. So hat man den Eindruck, dass das Verfas-sungsgericht über den Fall hinweg bügelt.

Das gilt auch für den „Vorwurf“ an den Rechtsanwalt, er setze sich nicht damit auseinander, weshalb er als vorzeitig entbundener Strafverteidiger anderen kostenrechtlichen Maßstäben unterliegen solle als ein weiterhin tätiger, der ebenfalls erst nach Abschluss des Verfahrens eine Pauschgebühr abrechnen könnte. Meint das BVerfG das ernst? Sieht es den Unterschied nicht oder will es ihn nicht sehen? Denn der nicht entbundene Pflichtverteidiger ist noch im Verfahren tätig, der entbundene hingegen nicht mehr. Warum soll er, der ja nun mit dem Verfahrens nichts mehr zu tun hat, bis zu dessen Abschluss warten? Die Entscheidung(en) führen zu zumindest leichtem Kopfschütteln.


StPO II: Ist/War das Urteil vollständig begründet?, oder: Berufungsverwerfung trotz Vertretungsvollmacht?

Bild von Gerd Altmann auf Pixabay

Und dann als zweite Entscheidung ein Beschluss des OLG Köln, der zu zwei Fragen Stellung nimmt. Nämlich: Wann liegt ein vollständig begründetes Urteil vor? und: Wann darf eine Berufung trotz Erscheinens eines Verteidigers mit Vertretungsvollmacht verworfen werden?

Dazu das OLG Köln im OLG Köln, Beschl. v.26.09.2024 – III-1 ORs 162/24:

„1. Das Rechtsmittel führt bereits auf die Sachrüge zur Aufhebung der angefochtenen Entscheidung und zur Zurückverweisung der Sache an die Vorinstanz (§§ 353, 354 Abs. 2 StPO).

Das angefochtene Urteil hält materiell-rechtlicher Überprüfung nicht stand. Denn es trägt keine richterliche Unterschrift.

Damit fehlt es bereits an der notwendigen Prüfungsgrundlage.

Gegenstand der revisionsrechtlichen Überprüfung in sachlich-rechtlicher Hinsicht sind allein die schriftlichen Entscheidungsgründe, wie sie sich aus der gemäß § 275 StPO mit der Unterschrift des Richters zu den Akten gebrachten Urteilsurkunde ergeben (vgl. SenE v. 05.03.2010 – III-1 RVs 26/10; SenE v. 28.03.2024 – III-1 ORs 51/24; Meyer-Goßner/Schmitt, StPO, 67. Aufl., § 337 Rdn. 22 m.w.N.).

Ein vollständiges schriftliches Urteil liegt erst vor, wenn sämtliche an ihm beteiligten Berufsrichter seinen Inhalt gebilligt und dies mit ihrer Unterschrift bestätigt haben (BGH StV 2010, 618; OLG Frankfurt/Main NStZ-RR 2010, 250; SenE v. 13.09.2005 – 83 Ss 47/05; SenE v. 22.02.2011 – III-1 RVs 35/11; SenE v. 27.11.2012 – III-1 RVs 215/12; Meyer-Goßner/Schmitt, StPO, 67. Aufl., § 275 Rdn. 4).

Etwas anderes ergibt sich vorliegend auch nicht aus dem Umstand, dass die Vorsitzende der Berufungsstrafkammer im Zusammenhang mit dem Urteil eine Zustellungsverfügung unterzeichnet hat. Die Unterschrift unter den Urteilsgründen als letzter Akt der Urteilsfällung kann nicht durch eine solche auf einer von dem erkennenden Richter unterzeichneten gesonderten Verfügung ersetzt werden (vgl. BGH StV 2010, 618; SenE v. 19.11.2002 – Ss 479/02 B – m.w.N.; SenE v. 13.09.2005 – 83 Ss 47/05; SenE v. 19.07.2011 – III-1 RVs 166/11 = NStZ-RR 2011, 348; Meyer-Goßner/Schmitt, StPO, 67. Aufl., § 275 Rdn. 6).

Der vorbezeichnete Mangel führt auf die Sachrüge zur Aufhebung der angefochtenen Entscheidung (SenE v. 11.01.2013 – III-1 RVs 1/13; SenE v. 28.10.2014 – III- RVs 199/14; SenE v. 17.10.2017 – III-1 RVs 237/17; SenE v. 11.04.2018 – III-1 RVs 76/18; SenE v. 27.07.2021 – III-1 RBs 214/21; SenE v. 01.02.2024 – III-1 ORbs 12/24; Meyer-Goßner/Schmitt, SPO, 67. Aufl., § 338 Rdn. 52 m.w.N.), wenn – wie hier – die Unterschrift nicht mehr nachgeholt werden kann (vgl. SenE v. 20.08.2010 – III-1 RVs 166/11; Meyer-Goßner/Schmitt, StPO, 67. Aufl. § 275 Rdn. 6 m.w.N.).“

Insoweit waren die Gründe tragend. Nicht tragend sind die Ausführungen des OLG zur Frage der Voraussetzungen der Verwerfung, wenn ein mit Vertretungsmacht ausgestatteter Verteidiger erscheint:

„Hinsichtlich der Verfahrensrüge, die Berufung hätte wegen wirksamer Vertretung durch einen mit einer schriftlichen Vertretungsvollmacht ausgestatteten Verteidiger nicht verworfen werden dürfen, merkt der Senat allerdings – ungeachtet der Frage, ob diese Rüge in zulässiger Weise erhoben wurde – Folgendes an:

Ein Verwerfungsurteil nach § 329 Abs. 1 S. 1 StPO setzt neben der Säumnis des Angeklagten voraus, dass kein mit einer nachgewiesenen Vertretungsvollmacht ausgestatteter Verteidiger erschienen ist.

Ein solcher Verteidiger muss bereit sein, den Angeklagten aufgrund der Vollmacht zu vertreten (vgl. KG 18.4.1985 – 1 Ss 329/84 – JR 1985, 343; OLG Oldenburg StV 2018, 148; SenE v. 27.08.1991 – Ss 399/91 = StV 1992, 567; SenE v. 31.01.1992 – Ss 22/92 – 20 = StV 1993, 292; SenE v. 09.04.2013 – III-1 RVs 62/13; Meyer-Goßner/Schmitt, StPO, 67. Aufl., § 329 Rdn. 16). Zur „Vertretung“ gehört dabei in der Regel nur, dass der bevollmächtigte Verteidiger für den Angeklagten anwesend ist. Eine weitere Mitwirkung an der Verhandlung obliegt ihm ebenso wenig wie dem Angeklagten, wenn dieser selbst anwesend wäre (vgl. SenE v. 31.01.1992 – Ss 22/92 – 20 = StV 1993, 292; OLG Oldenburg StV 2018, 148). Auch der Verteidiger muss keine Erklärungen zur Sache abgeben oder Anträge stellen.

Eine Verwerfung trotz Erscheinens eines Verteidigers mit Vertretungsvollmacht kommt vor diesem Hintergrund nur unter besonderen Umständen in Betracht, etwa wenn konkrete Anhaltspunkte vorliegen, dass der Verteidiger es gar nicht zu einer Sachverhandlung kommen lassen will bzw. nicht gewillt ist, den Angeklagten in einer solchen zu vertreten (vgl. OLG Hamm StV 2018, 150 m.w.N.; OLG Oldenburg StV 2018, 148; SenE v. 27.08.1991 – Ss 399/91 = StV 1992, 567; Meyer-Goßner/Schmitt, StPO, 67. Aufl., § 329 Rdn. 4 u. 16; vgl. amtl. Begründung zum Gesetzentwurf, BT-Drs. 18/3562, S. 69).

Der Rechtsansicht des Landgerichts, auch der Verteidiger vertrete nicht, der geltend mache, nicht über ausreichende Informationen zu verfügen, vermöchte der Senat hingegen nicht zu folgen. Sie wird auf eine Kommentarstelle gestützt, die ihrerseits ausschließlich auf Rechtsprechung vor Inkrafttreten der Neufassung des § 329 StPO verweist (MüKo-StPO-Quentin, 2. Aufl. 2024, § 329 Rdn. 27 m. w. N. in Fn. 72). Indessen ist – wie dargelegt – auch der mit Vertretungsvollmacht ausgestattete Verteidiger zu Angaben nicht verpflichtet. Die Erklärung des Verteidigers, ihm fehlten Informationen, erlangt daher vor allem im Hinblick auf § 349 Abs. 4 StPO Bedeutung: Nach dieser Vorschrift hat das Gericht den Angeklagten zur Fortsetzung der Hauptverhandlung zu laden und dessen persönliches Erscheinen anzuordnen, wenn es die Anwesenheit des Angeklagten in der auf seine Berufung hin durchgeführten Hauptverhandlung trotz der Vertretung durch einen Verteidiger für erforderlich hält. Je weniger Informationen aber dem mit Vertretungsvollmacht ausgestatteten Verteidiger vorliegen, desto eher wird sich für das Gericht die Frage stellen, ob nicht die Anberaumung eines Fortsetzungstermins unter Anordnung des persönlichen Erscheinens des Angeklagten erforderlich ist.

Aus dem bloßen Umstand, dass sich ein Verteidiger für eine Aussetzung der Hauptverhandlung bzw. für die Anberaumung eines Fortsetzungstermins im Sinne von § 329 Abs. 4 StPO ausspricht, kann nicht hergeleitet werden, dass dieser nicht bereit wäre, im Falle der Ablehnung seines Begehrens den Angeklagten in der Sachverhandlung zu vertreten (vgl. SenE v. 27.08.1991 – Ss 399/91 = StV 1992, 567). „

StPO I: Aussetzung des Strafverfahrens gegen Mauss, oder: Verfahren bleibt bis Klärung durch FG ausgesetzt

Bild von Gerd Altmann auf Pixabay

Machen wir heute mal ein wenig StPO, und zwar aus der Instanz.

Ich beginne mit dem OLG Hamm, Beschl. v. 08.10.2024 – 4 Ws 143/24 – zur Aussetzung eines (Steuer)Strafverfahrens, und zwar des Verfahrend gegen den Geheimagenten Werner Mauss. Dem wird in dem Verfahren Steuerhinterziehung in zehn Fällen und versuchte Steuerhinterziehung in zwei Fällen vorgeworfen. Er soll gegenüber dem zuständigen Finanzamt erhebliche Vermögensanlagen auf ausländischen Konten nicht angegeben haben. Der Angeklagte beruft sich darauf, dass es sich bei den fraglichen Geldern um einen Treuhandfonds westlicher Sicherheitsbehörden handele, der von dem Auslandsgeheimdienst eines anderen Staates verwaltet werde. Der Fonds sei absprachegemäß zur Finanzierung seiner operativen Einsätze als Geheimagent genutzt worden. In dem Zusammenhang wird über die steuerrechtlichen Fragen derzeit ein Klageverfahren vor dem FG Düsseldorf geführt.

Das LG Bochum hat dann mit Beschluss vom 28.08.2023 das Strafverfahren bis zum rechtskräftigen Abschluss des Verfahrens vor dem FG ausgesetzt. Gegen diesen Beschluss hat die Staatsanwaltschaft Bochum Beschwerde eingelegt. Die hatte jetzt beim OLG Hamm keinen Erfolg:

„Die Zulässigkeit der Beschwerde der Staatsanwaltschaft Bochum kann dahingestellt bleiben, denn die Beschwerde ist jedenfalls in der Sache unbegründet.

Das Landgericht hat durch den angefochtenen Beschluss in rechtlich nicht zu beanstandender Weise und mit zutreffender Begründung beschlossen, das Strafverfahren gemäß § 396 AO bis zum rechtskräftigen Abschluss des Besteuerungsverfahrens auszusetzen.

Die Voraussetzungen dieser Vorschrift liegen vor. Vorliegend hängt die Beurteilung der dem Angeklagten vorgeworfenen Taten als Steuerhinterziehung davon ab, ob ein Steueranspruch besteht und ob Steuern verkürzt worden sind. Auch ist das anhängige – sich mittlerweile im Klageverfahren vor dem Finanzgericht Düsseldorf befindliche – Besteuerungsverfahren noch nicht rechtskräftig abgeschlossen.

Bei der Beurteilung der Taten als Steuerhinterziehung kommt es vorliegend auf die vom Landgericht aufgeworfene entscheidungserhebliche steuerrechtliche Vorfrage an, inwieweit die – vom Landgericht mit Recht so bezeichnete – Einzigartigkeit der beruflichen Tätigkeit des Angeklagten als Geheimagent sowie auch die Einzigartigkeit des ihm hierfür überlassenen „Geheimfonds“ sich auf die Frage des Bestehens eines Steueranspruchs des Staates und eine entsprechende Erklärungspflicht des Angeklagten auswirken. Es handelt sich insoweit um eine Rechtsfrage und nicht um Rechtsanwendung bestehender steuerrechtlicher Vorschriften.

Der Angeklagte lässt sich – detailreich sowie unter Benennung zahlreicher Beweismittel – dahingehend ein, es handele sich bei dem in Rede stehenden Vermögen um einen Treuhandfonds („Kapitalstock“) westlicher Sicherheitsbehörden. Treugeber sei ein ausländischer Staat, ausgeübt werde die treugeberische Verwaltung durch den Auslandsgeheimdienst dieses Staates. Der Fonds sei – mit Kenntnis deutscher Sicherheitsbehörden – zum Zwecke der Tarnung auf seinen – des Angeklagten – Namen angelegt worden. Er habe den Fonds absprachegemäß zur Finanzierung seiner operativen Einsätze als Geheimagent genutzt und die Existenz des Fonds Dritten gegenüber nicht offenlegen dürfen. Die Tarnung habe dem Schutz staatlicher Institutionen sowie dem Schutz von Leib und Leben des Geheimagenten nebst seiner Familie und weiterer geheimer Mitarbeiter gedient. Die Sicherheitsbehörden hätten den Fonds bei den Finanzbehörden angemeldet, eine Versteuerung der Mittel sei nicht erfolgt.

Hiernach handelt es sich vorliegend um einen Fall, in dem einerseits staatliche Geheimhaltungsinteressen betreffend Geldflüsse im Zusammenhang mit geheimdienstlicher Tätigkeit und andererseits der staatliche Steueranspruch miteinander in Konflikt stehen.

Die Auswirkungen übergeordneter staatlicher Geheimhaltungspflichten gegenüber Steueransprüchen sind in anderen Bereichen teilweise geregelt. So ist etwa in § 1 Abs. 1 S. 3 der Verordnung über Mitteilungen an die Finanzbehörden durch andere Behörden und öffentlichrechtliche Rundfunkanstalten (Mitteilungsverordnung – MV) vorgesehen, dass für grundsätzlich mitteilungspflichtige Behörden eine Verpflichtung zur Mitteilung an die Finanzbehörden dann entfällt, wenn die Gefahr besteht, dass das Bekanntwerden des Inhalts der Mitteilung dem Wohl des Bundes oder eines deutschen Landes Nachteile bereiten würde. Auch gibt es Vereinbarungen der obersten Finanzbehörden des Bundes und der Länder aus dem Jahr 1963, zuletzt bestätigt im Jahr 1998 (zitiert in BT-Drucksache 16/8447 S. 16), die regeln, dass Beträge, die an Informanten des Bundesnachrichtendienstes für die Übermittlung steuerrelevanter Daten aus Liechtenstein gezahlt werden, steuerlich so behandelt werden, dass staatliche Stellen in diesen Fällen einen pauschalen Einkommensteuerbetrag in Höhe von 10 Prozent der Prämiensumme an die Finanzkassen der einzelnen Bundesländer abführen. Auf eine Erklärung durch die Informanten selbst gegenüber Finanzbehörden wird aus Geheimhaltungsgründen verzichtet.

Auch wenn Finanzbehörden an das Steuergeheimnis gebunden sind, zeigen die vorgenannten Regelungen, dass diese Schweigepflicht zum Schutz eines überragenden staatlichen Geheimhaltungsinteresses als nicht ausreichend angesehen wird. Vielmehr überwiegt in solchen Fällen das Geheimhaltungsinteresse derart, dass der staatliche Steueranspruch bzw. das staatliche Interesse an ordnungsgemäßer Erklärung steuerrechtlich relevanter Sachverhalte dahinter zurücktreten müssen.

Für das vorliegende Strafverfahren ist nach alledem die Frage maßgeblich, ob entsprechend diesem Rechtsgedanken wegen übergeordneter staatlicher Geheimhaltungspflichten auch im Falle eines Geheimagenten eine Steuerschuld bzw. eine entsprechende steuerrechtliche Erklärungspflicht des Agenten von vornherein zu verneinen ist. Hierbei handelt es sich aus Sicht des Senats um eine entscheidungserhebliche abstrakte Rechtsfrage, die durch die Fachgerichte der Finanzgerichtsbarkeit zu beantworten ist.

Fehler des Landgerichts bei der Ermessensausübung sind auch ansonsten nicht ersichtlich.“