Kategoriearchiv: Strafrecht

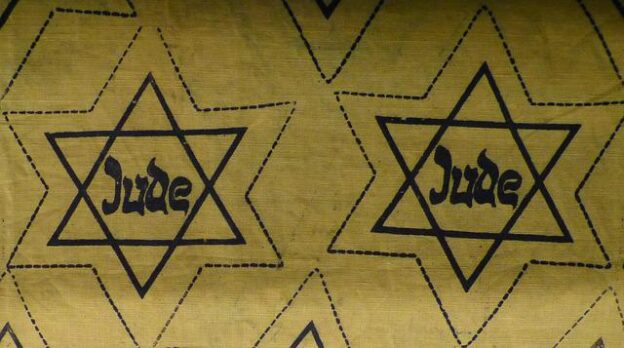
Corona II: „Gelber Judenstern“ mit „NICHT GEIMPFT“, oder: Strafbar wegen Volksverhetzung?

Bild von falco auf Pixabay

Und als zweite Entscheidung aus dem Komplex „Corona“ hier der LG Würzburg, Beschl. v. 18.5.2022 – 1 Qs 80/22. Es geht um die Anordnung einer Durchsuchung bei einem Beschuldigten, einem Polizeibeamten im Ruhestand , der wohl der sog. „Querdenker-Szene“ zuzurechnen ist. Der hat auf seinem Telegram-Account als Profilbild i das Bild eines gelben Sterns, der in dieser Art in der Zeit des Nationalsozialismus zur Kennzeichnung von Juden verwendet wurde, mit der Inschrift „NICHT GEIMPFT“, eingestellt.

Die Staatsanwaltschaft hat den Erlass eines Durchsuchungsbeschlusses beantragt. Das AG hat den Erlass abgelehnt. Das LG hat den Beschluss erlassen. Es bejaht den Anfangsverdacht einer Strafbarkeit wegen Volksverhetzung gemäß § 130 Abs. 3 StGB:

„Demnach macht sich wegen Volksverhetzung strafbar, wer eine unter der Herrschaft des Nationalsozialismus begangene Handlung der in § 6 Abs. 1 des Völkerstrafgesetzbuches bezeichneten Art in einer Weise, die geeignet ist, den öffentlichen Frieden zu stören, öffentlich oder in einer Versammlung billigt, leugnet, oder verharmlost.

Durch die Verwendung des „gelben Judensterns“ mit der Inschrift „NICHT GEIMPFT“ zieht der Beschuldigte einen Vergleich zwischen der aktuellen öffentlichen Wahrnehmung und Behandlung ungeimpfter Personen und jüdischer Bürger unter der Herrschaft des Nationalsozialismus. Das Tragen des Judensterns sollte jüdischstämmige Mitbürger nach außen hin für jedermann erkennbar machen und war eine von den Nationalsozialisten im Jahr 1941 gesetzlich eingeführte Zwangskennzeichnung. Wie die Beschwerdeführerin zutreffend ausführt, wurde hierdurch nicht nur die systematische Ausgrenzung und Entrechtung der jüdischstämmigen Bevölkerung fortgesetzt, vielmehr bereitete es letztlich die staatlich betriebene Enteignung, Massendeportation und -vernichtung vor. Der Judenstern diente damit nicht „nur“ der Ausgrenzung jüdischer Mitbürger, sondern war vielmehr eine öffentlich sichtbare Maßnahme zur Durchführung des Holocausts. Durch die Verwendung des Judensterns mit der Inschrift „NICHT GEIMPFT“ bringt der Verwender unmissverständlich zum Ausdruck, dass er sich in vergleichbarer Weise öffentlich gebrandmarkt, ausgegrenzt, rechtlos gestellt, verfolgt und existentiell bedroht fühlt. Ein derartiger Vergleich entbehrt jedoch offenkundig jeglicher Tatsachengrundlage. Die Situation ungeimpfter Personen ist nicht einmal ansatzweise mit der jüdischer Bürger unter der Herrschaft der Nationalsozialisten vergleichbar und bagatellisiert die Qualität der damals begangenen Gräueltaten. Andere – nicht strafbare – Deutungsmöglichkeiten kommen nach dem derzeitigen Ermittlungsstand nicht in Betracht. Im Gegenteil – die Teilnahme des Beschuldigten an insgesamt 59 systemkritischen Telegram-Gruppen, in denen z. T. fortlaufend antisemitische und holocaustleugnende Äußerungen getätigt und Inhalte geteilt werden, legen die obige Lesart jedenfalls im Sinne eines Anfangsverdachts nahe (vgl. auch BayObLG, Beschluss vom 25.06.2020 – 205 StRR 240/20).

Diese Verharmlosung erfolgte öffentlich im Sinne des § 130 Abs. 3 StGB. Dies ist dann der Fall, wenn die Äußerung – unabhängig von der Öffentlichkeit des Ortes – von einem größeren nach Zahl und Individualität unbestimmten und durch nähere Beziehungen nicht verbundenen Personenkreis unmittelbar wahrgenommen werden kann (vgl. Rackow in: Beck OKStG, 52. Ed. 1.2.2022, StGB § 130 Rn. 35). Die Verwendung des gelben Judensterns mit der Inschrift „NICHT GEIMPFT“ erfolgte auf dem öffentlich einsehbaren Telegram-Profil des Beschuldigten. Sie war damit für jeden Nutzer des Messengerdienstes Telegram zugänglich. Deren stetig wachsender Nutzerkreis ist zahlenmäßig nicht überschaubar und nicht durch nähere Beziehungen miteinander verbunden, sodass die Verwendung des verfahrensgegenständlichen Profilbildes im Sinne des § 130 Abs .3 StGB öffentlich erfolgte.

Die Äußerung war darüber hinaus geeignet den öffentlichen Frieden zu stören. Eingriffe in die verfassungsrechtlich garantierte Meinungsfreiheit dürfen nicht darauf gerichtet sein, Schutzmaßnahmen gegenüber rein geistig bleibenden Wirkungen von bestimmten Meinungsäußerungen zu treffen. Dementsprechend ist dem Begriff des öffentlichen Friedens ein eingrenzendes Verständnis zugrunde zu legen. Der öffentliche Friede umfasst dabei den Zustand allgemeiner Rechtssicherheit und des befriedeten Zusammenlebens der Bürger sowie das Bewusstsein der Bevölkerung, in Ruhe und Frieden zu leben. Nicht tragfähig ist dagegen ein Verständnis, das auf den Schutz vor subjektiver Beunruhigung durch Konfrontation mit provokanten Meinungen und Ideologien zielt. Ziel ist vielmehr der Schutz vor Äußerungen, die erkennbar auf rechtsgutgefährdende Handlungen hin angelegt sind. Die Wahrung des öffentlichen Friedens bezieht sich demnach auf die Außenwirkung von Meinungsäußerungen etwa durch Appelle oder Emotionalisierungen, die bei den Angesprochenen Handlungsbereitschaft auslösen oder Hemmschwellen herabsetzen oder Dritte unmittelbar einschüchtern können. Zwar ist die Volksverhetzung nach § 130 Abs. 3 StGB ein abstraktes Gefährdungsdelikt und erfordert demnach keine konkrete Gefährdung oder gar tatsächliche Störung des öffentlichen Friedens. Im Lichte der Rechtsprechung des Bundesverfassungsgerichts muss jedoch die Tat bei einer objektiven ex-ante Betrachtung nach Inhalt, Ort oder anderen Umständen konkret geeignet gewesen sein, das Vertrauen in die Rechtssicherheit zu erschüttern oder das psychische Klima aufzuhetzen. Dies ist aufgrund einer Gesamtwürdigung von Art, Inhalt, Form, Umfeld der Äußerung, Stimmungslage der Bevölkerung und politischer Situation zu bestimmen, wobei bereits die Verhetzung eines aufnahme-/gewaltbereiten Publikums genügt (vgl. BVerfG, Beschluss vom 22.06.2018 – 1 BvR 2083/15; Fischer, Strafgesetzbuch mit Nebengesetzen, 68. Auflage 2021, § 130 Rn. 13 ff.; MüKoStGB/Schäfer/Anstötz, 4. Aufl. 2021, StGB § 130 Rn. 23 f., 86; Rackow in: Beck OKStG, 52. Ed. 1.2.2022, StGB § 130 Rn. 22 f.). Unter Berücksichtigung dieses Prüfungsmaßstabes besteht nach dem derzeitigen Stand der Ermittlungen zumindest ein Anfangsverdacht für eine Eignung zur Störung des öffentlichen Friedens. Nach den bislang vorliegenden Ermittlungserkenntnissen ist der Beschuldigte seit über zwei Jahren in der Querdenkerszene aktiv. Er ist Mitglied in 59 systemkritischen Telegram-Gruppen, deren Namen und Inhalte auf eine extreme rechte politische Gesinnung schließen lassen. Insbesondere im „P. Netzwerk“ werden fortlaufend antisemitische und holocaustleugnende Äußerungen getätigt und Beiträge geteilt. Den freiheitsbeschränkenden staatlichen Maßnahmen zur Eindämmung der Pandemie und den jeweiligen politischen Entscheidungsträgern wird in diesen Gruppen bisweilen nicht bloß kritisch, sondern offen feindselig entgegengetreten. Das Diskussionsklima ist aufgeheizt und vergiftet. Man stilisiert sich zum Opfer einer staatlichen Willkürherrschaft und in diesem Zusammenhang kommt es mitunter auch zu Gewaltaufrufen. Bezeichnenderweise zeigen weitere Profilbilder des Beschuldigten „Wo Unrecht zu Recht wird, wird Widerstand zur Pflicht“, „Söder muss weg“ und „Volksbegehren Landtag abberufen“. Aus der kürzlich veröffentlichten Statistik des Bundeskriminalamtes für das Jahr 2021 ergibt sich, dass die Zahl der politisch motivierten Straftaten im Vergleich zum Vorjahr um 23 % auf insgesamt 55.048 angestiegen ist. Dies gilt nicht nur für die Propagandadelikte. Auch bei den Gewalttaten stieg die Zahl um 15,5 % auf 3.899 an. Einen Anstieg verzeichneten insbesondere antisemitische Delikte. Deren Zahl stieg im Vergleich zum Vorjahr um knapp 29 % auf 3.027. Den stärksten Zuwachs (147 %) verzeichneten allerdings Straftaten, die von der Polizei keiner speziellen Ideologie zugeordnet wurden, allerdings nach bisherigen Erkenntnissen in weiten Teilen mit Protesten gegen staatliche Maßnahmen zur Eindämmung der Corona-Pandemie zusammenhingen. Deren Anzahl betrug insgesamt 21.399. Vor dem Hintergrund dieser Zahlen und in dem derzeitigen Diskussionsklima erscheint die Verwendung des gelben Judensterns mit der Inschrift „NICHT GEIMPFT“ dazu geeignet, den empfundenen Opferstatuts und das Gefühl vermeintlicher Unterdrückung zu bestärken, die ohnehin bereits aufgeheizte politische Stimmung weiter zu verschärfen, die Hemmschwelle für gewaltsame staatsfeindliche Handlungen herabzusetzen und eine latent vorhandene Gewaltbereitschaft zu entfesseln. Die Tatsache, dass der Beschuldigte – zumindest soweit bislang bekannt – den gelben Judenstern ausschließlich als Profilbild seines Telegram-Accounts benutzt hat, steht dieser Annahme nicht entgegen. Die forensische Erfahrung der letzten Jahre hat zunehmend gezeigt, dass die Anzahl derer, die sich über das Internet radikalisieren und Gewaltbereitschaft zeigten, stetig zunimmt. Dementsprechend ist die in der Verwendung dieses speziellen Profilbildes zum Ausdruck kommende Meinungsäußerung über die bloße Meinungsbildung hinaus mittelbar auf Realwirkung angelegt und kann unmittelbar rechtsgutgefährdende Folgen auslösen.

Aufgrund der allgemein bekannten historischen Bedeutung des gelben Judensterns muss sich dem Beschuldigten die eklatante Diskrepanz seines Vergleichs und damit dessen verharmlosende Wirkung aufgedrängt haben. Demnach ist ebenfalls davon auszugehen, dass dem Beschuldigten die provozierende Wirkung seines haltlosen Vergleichs bewusst gewesen ist. Schließlich dürfte der Beschuldigte angesichts des aufgeheizten Diskussionsklimas und nicht zuletzt wegen seiner langjährigen beruflichen Erfahrung die potentielle Gefährlichkeit seines Verhaltens erkannt haben. Dass er sich in Anbetracht all dieser Umstände dennoch zur Tatbegehung entschloss, legt nahe, dass er eine Gefährdung des öffentlichen Friedens zumindest billigend in Kauf genommen hat.

Schließlich bestehen nach dem derzeitigen Stand der Ermittlungen keine Anhaltspunkte für einen Ausschluss des Tatbestands nach § 130 Abs. 7 StGB i. V. m. § 86 Abs. 3 StGB (Sozialadäquanzklausel).“
Corona I: Vorlage eines gefälschten Impfpasses, oder: Strafbarkeit nach altem Recht?

Bild von Markus Winkler auf Pixabay

Und heute dann mal wieder ein paar Entscheidungen zu Corona und drum herum.

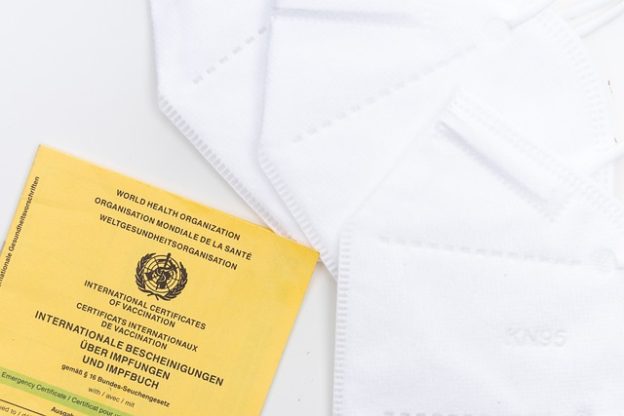
Zunächst noch einmal etwas zur Strafbarkeit der Vorlage eines gefäschlten Impfpasses in einer Apotheke (nach altem Recht). Das ist hinzuweisen auf:

    1. Der Tatbestand der Urkundenfälschung nach § 267 StGB wird bei der Vorlage eines gefälschten Impfpasses in einer Apotheke zwecks Erlangung eines COVID-19-impfzertifikats nicht durch die Vorschriften der §§ 277 bis 279 StGB in der bis zum 23. November 2021 geltenden Fassung verdrängt (Anschluss an Hanseatisches Oberlandesgericht Hamburg, Beschluss vom 27. Januar 2022 – 1 Ws 114/21 –, juris; OLG Stuttgart, Beschluss vom 8. März 2022 – 1 Ws 33/22 ; Schleswig-Holsteinisches Oberlandesgericht, Beschluss vom 31. März 2022 – 1 Ws 19/22; entgegen OLG Bamberg, Beschluss vom 17. Januar 2022 – 1 Ws 732/21).
    2. Bei § 75a Abs. 2 Nr. 1 IfSG in der Fassung vom 28. Mai 2021 handelt es sich um ein Allgemeindelikt, wonach sich derjenige strafbar machen kann, der in der Apotheke einen Impfausweis vorlegt, in welchem die Impfung durch einen Arzt unrichtig eingetragen worden ist (obiter dictum).

Zwar handel es sich bei einem Impfbuch um eine Urkunde i.S.d. § 267 StGB und darüber hinaus um ein Gesundheitszeugnis i.S.d. § 277 StGB a.F., bei Vorlage eines gefälschten Impfbuches zur Erlangung eines Impfpasses ist jedoch ein Rückgriff auf § 267 StGB durch die Privilegierungswirkung der §§ 277, 279 StGB a.F. gesperrt.

Die Sperrwirkung der §§ 271 ff StGB besteht in sog. Altfällen nur dann, wenn von dem unrichtigen Gesundheitszeugnis zum Zweck Gebrauch gemacht wurde, eine Behörde oder Versicherungsgesellschaft zu täuschen (Anschluss an OLG Stuttgart 1 Ws 33/22 und OLG Hamburg 1 Ws 114/21).

Wann sind Strafverteidigungskosten Werbungskosten?, oder: Berufliche Veranlassung des Strafvorwurfs

© nmann77 – Fotolia.com

Und dann noch einmal der BFH mit dem BFH, Beschl. v. 31.03.2022 – VI B 88/21 – zur Frage, wann Strafverteidigungskosten als Werbungskosten anzusehen sind.

Nach einem Strafverfahren wegen Lohnsteuerhinterziehung und Vorenthaltens von Arbeitsentgelten eines angestellten (faktischen) Geschäftsführers hatte der ehemalige Angeklagte die ihm entstandenen Strafverteidigungskosten als Werbungskosten geltend gemacht. Das Finanzamt hat den Abzug nicht anerkannt. Dagegen hat der ehemalige Angeklagte geklagt. Er hatte mit seiner Klage Erfolg. Das FG hat die Revision nicht zugelassen. Die dagegen eingelegte Nichtzulassungsbeschwerde des Finanzamtes hat der BFH zurückgewiesen:

„1. Die Revision ist nicht gemäß § 115 Abs. 2 Nr. 1 FGO zuzulassen.

a) Die Zulassung der Revision wegen grundsätzlicher Bedeutung der Rechtssache setzt voraus, dass der Beschwerdeführer eine hinreichend bestimmte Rechtsfrage herausstellt, deren Klärung im Interesse der Allgemeinheit an der Einheitlichkeit der Rechtsprechung und der Fortentwicklung des Rechts erforderlich ist (Klärungsbedürftigkeit) und die im konkreten Streitfall klärbar ist (Klärungsfähigkeit). Dazu ist auszuführen, ob und in welchem Umfang, von welcher Seite und aus welchen Gründen die Rechtsfrage umstritten ist und deshalb eine höchstrichterliche Klärung über die materiell-rechtliche Beurteilung des Streitfalles hinaus für die Allgemeinheit Bedeutung hat. Sofern zu dem Problemkreis Rechtsprechung und Äußerungen im Fachschrifttum vorhanden sind, sind eine grundlegende Auseinandersetzung damit sowie eine Erörterung geboten, warum durch diese Entscheidungen die Rechtsfrage noch nicht als geklärt anzusehen ist bzw. weshalb sie ggf. einer weiteren oder erneuten Klärung bedarf (z.B. Beschlüsse des Bundesfinanzhofs –BFH– vom 22.10.2003 – III B 14/03, BFH/NV 2004, 224, und vom 15.10.2008 – II B 74/08, BFH/NV 2009, 125).

b) Nach diesen Maßstäben kommt eine Zulassung der Revision gemäß § 1152 Nr. 1 FGO im Streitfall nicht in Betracht.

aa) Das FA sieht folgende Fragen als grundsätzlich bedeutsam an:

– Sind Strafverteidigungskosten wegen Hinterziehung von Lohnsteuer und Vorenthalten und Veruntreuen von Arbeitsentgelten eines angestellten (faktischen) Geschäftsführers auch dann ausschließlich beruflich veranlasst, wenn Mittel aus Scheinrechnungen nicht nur zur Zahlung von „Schwarzlöhnen“, sondern auch für private Zwecke des Geschäftsführers verwendet werden?

– Falls in einem solchen Fall eine ausschließlich berufliche Veranlassung gegeben sein sollte, überlagert dann eine private Mitveranlassung in Form der privaten Bereicherung die berufliche Veranlassung?

Weiter führt das FA aus, in einem nachfolgenden Revisionsverfahren sei zu klären, ob für die Beurteilung des Vorliegens einer beruflichen Veranlassung der streitigen Strafverteidigungskosten nur auf die konkret angeklagten Taten abgestellt werden dürfe oder ob untrennbar mit den angeklagten Taten verbundene Handlungen (hier: Scheingeschäfte zur Erlangung von Bargeld zur Auszahlung der „Schwarzlöhne“ und für private Zwecke) in die Beurteilung miteinzubeziehen seien.

bb) Diese Fragen sind durch die höchstrichterliche Rechtsprechung allerdings bereits hinreichend geklärt. Einen weitergehenden Klärungsbedarf hat das FA in seiner Beschwerdebegründung nicht aufgezeigt.

Nach der Rechtsprechung des BFH sind Werbungskosten über den Wortlaut des § 9 Abs. 1 Satz 1 des Einkommensteuergesetzes hinaus alle Aufwendungen, die durch die Erzielung von steuerpflichtigen Einnahmen veranlasst sind. Eine solche Veranlassung liegt vor, wenn objektiv ein Zusammenhang mit der auf die Einnahmeerzielung gerichteten Tätigkeit besteht und subjektiv die Aufwendungen zur Förderung dieser steuerlich relevanten Tätigkeit gemacht werden. Danach können auch strafbare Handlungen, die im Zusammenhang mit einer beruflichen Tätigkeit stehen, Erwerbsaufwendungen begründen (Senatsurteil vom 09.12.2003 – VI R 35/96, BFHE 205, 56, BStBl II 2004, 641; Senatsbeschluss vom 17.08.2011 – VI R 75/10).

Strafverteidigungskosten sind dann als Werbungskosten abziehbar, wenn der strafrechtliche Vorwurf, gegen den sich der Steuerpflichtige zur Wehr setzt, durch sein berufliches Verhalten veranlasst ist. Das ist der Fall, wenn die dem Steuerpflichtigen zur Last gelegte Tat in Ausübung der beruflichen Tätigkeit begangen worden ist (Senatsurteil vom 18.10.2007 – VI R 42/04, BFHE 219, 197, BStBl II 2008, 223; Beschluss des Großen Senats des BFH vom 21.11.1983 – GrS 2/82, BFHE 140, 50, BStBl II 1984, 160; Senatsbeschluss vom 17.08.2011 – VI R 75/10).

Allerdings setzt die Annahme von Erwerbsaufwendungen auch in diesen Fällen voraus, dass die –die Aufwendungen auslösenden– schuldhaften Handlungen noch im Rahmen der beruflichen Aufgabenerfüllung liegen und nicht auf privaten, den beruflichen Zusammenhang aufhebenden Umständen beruhen. So greifen nach der Rechtsprechung private Gründe dann durch, wenn die strafbaren Handlungen mit der Erwerbstätigkeit des Steuerpflichtigen nur insoweit im Zusammenhang stehen, als diese eine Gelegenheit zu einer Straftat verschafft. Eine erwerbsbezogene Veranlassung wird auch aufgehoben, wenn der Arbeitnehmer seinen Arbeitgeber bewusst, also vorsätzlich schädigen wollte oder sich oder einen Dritten durch die schädigende Handlung bereichert hat, wenn also das Verhalten des Arbeitnehmers von privaten Gründen getragen wurde (Senatsurteil in BFHE 219, 197, BStBl II 2008, 223; Senatsbeschluss vom 17.08.2011 – VI R 75/10).

Der strafrechtliche Vorwurf, gegen den sich der Steuerpflichtige zur Wehr setzt, betrifft danach grundsätzlich die konkrete Tat, aufgrund der die Strafverteidigungskosten angefallen sind.

cc) Ausgehend von den angeführten Rechtsgrundsätzen hat das Finanzgericht (FG) auf der Grundlage der von ihm als Tatsacheninstanz vorzunehmenden Gesamtwürdigung (s. z.B. Senatsentscheidungen vom 26.07.2007 – VI R 64/06, BFHE 218, 370, BStBl II 2007, 892, und vom 10.11.2005 – VI B 75/05, BFH/NV 2006, 530) darauf abgestellt, dass die geltend gemachten Kosten der Strafverteidigung sich ausschließlich auf die Verkürzung von Lohnsteuer und Sozialversicherungsbeiträgen bezogen hätten. Diese Taten habe der Kläger und Beschwerdegegner in Ausübung seiner beruflichen Tätigkeit begangen. Eine private Mitveranlassung hat die Vorinstanz mit der Begründung verneint, die Abzweigung von Bargeld für eigene Zwecke habe mit der Lohnsteuerhinterziehung nicht in einem solchen Zusammenhang gestanden, dass eine Überlagerung der beruflichen Veranlassung durch den Zweck der Eigenbereicherung anzunehmen sei. Denn diese sei weder Voraussetzung noch Folge der Lohnsteuerhinterziehung gewesen, auf die sich die Strafverteidigungskosten bezogen hätten.

An diese Würdigung des FG aufgrund seiner aus dem Gesamtergebnis des Verfahrens gewonnenen Überzeugung (§ 96 Abs. 1 Satz 1 FGO) wäre der Senat auch in dem vom FA angestrebten Revisionsverfahren gebunden (§ 118 Abs. 2 FGO). Denn das Ergebnis der Tatsachenwürdigung muss nicht zwingend, sondern nur möglich sein (vgl. auch Senatsbeschluss vom 17.08.2011 – VI R 75/10).

Soweit das FA hinsichtlich der seiner Auffassung nach mit der Lohnsteuerhinterziehung und der Vorenthaltung von Sozialversicherungsbeiträgen „untrennbar“ verbundenen Taten weiteren Klärungsbedarf sieht und die Rechtsmeinung äußert, solche Taten seien in die Beurteilung miteinzubeziehen, legt es keine hinreichenden Gründe dar, aus denen sich das Erfordernis einer erneuten Prüfung und Entscheidung vom BFH bereits entschiedener Rechtsfragen ergibt.

2. Die Voraussetzungen einer Revisionszulassung zur Fortbildung des Rechts (§ 115 Abs. 2 Nr. 2 Alternative 1 FGO) als Unterfall der Revisionszulassung wegen grundsätzlicher Bedeutung liegen aus den unter 1. dargelegten Gründen ebenfalls nicht vor.

Die Revision ist schließlich auch nicht zur Sicherung einer einheitlichen Rechtsprechung (§ 115 Abs. 2 Nr. 2 Alternative 2 FGO) zuzulassen.

Die von dem FA gerügte Divergenz zu dem BFH-Beschluss vom 13.12.2016 – VIII R 43/14 ist nicht gegeben.

Das FA führt u.a. aus, die Vorinstanz habe entschieden, Strafverteidigungskosten wegen Lohnsteuerhinterziehung und Vorenthaltens von Arbeitsentgelten eines angestellten (faktischen) Geschäftsführers seien auch dann ausschließlich beruflich veranlasst, wenn Mittel aus Scheinrechnungen nicht nur zur Zahlung von „Schwarzlöhnen“, sondern auch für private Zwecke verwendet würden. Nach dem BFH-Beschluss vom 13.12.2016 – VIII R 43/14 könne auch eine in Ausübung der beruflichen Tätigkeit begangene Straftat keinen Veranlassungszusammenhang der Strafverteidigungskosten mit den Einkünften begründen, wenn ein beruflicher Veranlassungszusammenhang durch einen überlagernden privaten Veranlassungszusammenhang ausgeschlossen werde. Ein überlagernder privater Veranlassungszusammenhang liege insbesondere dann vor, wenn eine persönliche Bereicherung des Steuerpflichtigen durch die Tat angestrebt werde.

Hieraus ergibt sich indessen keine Divergenz. Denn nach der –den Senat bindenden– Würdigung des FG war im Streitfall die konkrete Tat, auf die sich die angefallenen Strafverteidigungskosten bezogen, die Verkürzung von Lohnsteuer und Sozialversicherungsbeiträgen und nicht die (private) Verwendung der „Mittel aus den Scheinrechnungen“.

EV II: Vorläufige Mitnahme von sog. Zufallsfunden, oder: Wer bestätigt die vorläufige Maßnahme?

© Tom – Fotolia.com

Die zweite Entscheidung stammt ebenfalls vom LG Nürnberg-Fürth. Das hat im LG Nürnberg-Fürth, Beschl. v.  10.03.2022 – 12 Qs 6/22 – in einem Verfahren mit dem Vorwurf des Abrechnungsbetruges gegen einen Apotheker zu einer Frage in Zusammenhang mit Zufallsfunden Stellung genommen (§ 108 StPO).

Bei der angeordneten Durchsuchung waren diverse Unterlagen und Datenträger sicher gestellt und zur Durchsicht mitgenommen worden. Deren Herausgabe wird beantragt. Das Verlangen ist aber nur zum Teil erfolgreich:

„1. Die Voraussetzungen einer Durchsuchungsanordnung gem. § 102 StPO sind gegeben.

a) Es liegt ein formell wirksamer Durchsuchungsbeschluss vor. Wird mit einer Durchsuchung nicht spätestens innerhalb eines halben Jahres nach Erlass des Durchsuchungsbeschlusses begonnen, kann die richterliche Anordnung den Eingriff nicht mehr rechtfertigen. Sie tritt, wenn sie nicht richterlich bestätigt wird, außer Kraft und verliert damit ihre rechtfertigende Wirkung (BVerfG, Beschluss vom 27. Mai 1997 – 2 BvR 1992/92, juris Rn. 29 f.; Beschluss vom 6. Februar 2002 – 2 BvR 380/01, juris Rn. 13). Hier liegt die erforderliche Bestätigung im Beschluss des Ermittlungsrichters vom 24. September 2021 vor.

b) Es ist – entgegen der Auffassung der Beschwerde – auch der Anfangsverdacht i.S.d. § 152 Abs. 2 StPO des (Abrechnungs-)Betruges gegen den Angeklagten in rechtlicher und tatsächlicher Hinsicht zu bejahen.

……………….

2. Die Entscheidung, in welchem Umfang bei einer Durchsuchung Unterlagen mitgenommen werden können und eine inhaltliche Durchsicht potenzieller Beweismittel nach § 110 StPO notwendig ist, obliegt dem Ermessen der Staatsanwaltschaft. Die gerichtliche Kontrolle beschränkt sich darauf, ob die Staatsanwaltschaft die Grenzen ihres Ermittlungsermessens überschritten hat (BGH, Beschluss vom 20. Mai 2021 – StB 21/21, juris Rn. 18). Das ist – von den beiden Fällen nachfolgend unter d) abgesehen – nicht der Fall.

…….

3. Der Bestätigungsbeschluss des Amtsgerichts, soweit er die unter 2. c) genannten Zufallsfunde betrifft, war auch nicht deshalb aufzuheben, weil der Ermittlungsrichter für die Entscheidung insoweit nicht zuständig gewesen wäre.

a) Über die Bestätigung der vorläufigen Mitnahme (oder in der Terminologie des § 108 Abs. 1 Satz 1 StPO: des einstweiligen Beschlags) der Zufallsfunde durch die GenStA hat der bislang zuständige Richter innerhalb des bislang geführten Verfahrens entschieden. Nach Auffassung der Kammer zu Recht.

Das wird allerdings von der überwiegenden Literatur für den der angegriffenen Bestätigung gegenläufigen Akt anders gesehen. Für die Aufhebung der vorläufigen Beschlagnahme soll danach der Richter zuständig sein, der für das wegen der Zufallsfunde neu einzuleitende Ermittlungsverfahren zuständig ist (Bruns in KK-StPO, 8. Aufl., § 108 Rn. 9; Hauschild in MünchKomm-StPO, 1. Aufl., § 108 Rn. 16; Hegmann in BeckOK-StPO, 42. Ed. 1.1.2022, § 108 Rn. 13; Hadamitzky in KMR-StPO, 94. Lfg., § 108 Rn. 14; dies. in SSW-StPO, 4. Aufl., 4. Aufl., § 108 Rn. 14). Dieser Auffassung folgt die Kammer allerdings nicht, weil sie den Rechtsschutz des Betroffenen unzumutbar erschwert. Ein Antrag auf richterliche Entscheidung analog § 98 Abs. 2 StPO wäre danach nämlich erst dann möglich, wenn die Staatsanwaltschaft ein neues Verfahren für die Zufallsfunde eingeleitet hat, was sie aber nicht umgehend, sondern in angemessener Frist tun muss (BGH, Beschluss vom 11. Mai 1979 – StB 26/79, juris Rn. 6) – hier beispielsweise hat die GenStA insoweit noch kein neues Verfahren eingeleitet. Bis dahin stünde der Betroffene schutzlos. Ebenso muss die Staatsanwaltschaft die Möglichkeit haben, die Rechtmäßigkeit einer vorläufigen Mitnahme bestätigen zu lassen, auch wenn sie noch nicht weiß, ob sie ein neues Ermittlungsverfahren einleiten will. Deshalb muss der im bisherigen Ermittlungsverfahren zuständige Richter die Möglichkeit haben, die Sache zu prüfen und vorläufig zu regeln (im Ergebnis wie hier Tsambikakis in Löwe-Rosenberg, StPO, 27. Aufl., § 108 Rn. 21). Das beinhaltet die Befugnis zur Freigabe und zur Bestätigung. Nicht weiterführend ist jedenfalls die Auffassung von Wohlers/Jäger (in SK-StPO, 5. Aufl., § 108 Rn. 16), wonach die Zuständigkeit beim Richter der neuen Sache liegt, es sei denn, es ist nicht binnen angemessener Zeit ein Ermittlungsverfahren eingeleitet worden. Denn die richterliche Zuständigkeit kann nicht von einem so dehnbaren Begriff wie „angemessene Zeit“ abhängig gemacht werden. Im Übrigen ist, solange das neue Verfahren noch nicht eingeleitet worden ist, unklar, wer der Richter des neuen Verfahrens werden wird. Denn es ist möglich (und in der Praxis nicht selten), dass die bisher befasste Staatsanwaltschaft das neue Verfahren nicht selbst führt, sondern die Sache an eine andere Behörde abgibt, mit Folgen für die Zuständigkeit des Ermittlungsrichters (vgl. § 162 Abs. 1 Satz 1 StPO).

Die Zuständigkeit des bisherigen Richters für die vorläufige Bestätigung der Mitnahme besteht daher, bis ein neues Ermittlungsverfahren eingeleitet worden ist.

Dieser Auffassung der Kammer steht nicht entgegen, dass die (endgültige) Beschlagnahme im Fall des § 108 StPO durch den Richter der neuen Sache herbeigeführt werden muss (BGH, Beschluss vom 4. August 1964 – 3 StB 12/63, juris Rn. 34; Beschluss vom 14. März 1979 – StB 6/79, juris Rn. 3; OLG Celle, Beschluss vom 15. Januar 1974 – 3 Ws 355/73, NJW 1974, 805, 806). Das ist folgerichtig, weil der Beschlagnahme die Bewertung des Asservats als Beweismaterial in einem Ermittlungsverfahren und damit die Einleitung des neuen Verfahrens vorausgehen muss. Hier geht es jedoch allein um die Regelung eines vorläufigen Zustandes bei noch ausstehender Bewertung. Aus diesem Grund teilt die Kammer auch nicht die Meinung von Köhler (in Meyer-Goßner/Schmitt, StPO, 64. Aufl., § 108 Rn. 7; ebenso Cordes/Pannenborg, NJW 2019, 2973, 2976), wonach die Bestätigung des Ermittlungsrichters im Ausgangsverfahren für die Zufallsfunde „wertlos“ sei. In der von ihm zitierten Fundstelle BGHSt 19, 374, 376 stellt der Bundesgerichtshof (Beschluss vom 4. August 1964 – 3 StB 12/63, juris Rn. 33) lediglich fest, dass die Bestätigung der einstweiligen Beschlagnahme durch den Ermittlungsrichter des Ausgangsverfahrens „einstweilig“ geblieben ist. Um mehr geht es bei der Bestätigung der Mitnahme aber auch nicht. Eine endgültige Beschlagnahme steht hier nicht in Streit.

b) Aber selbst wenn man der hier abgelehnten Auffassung folgen und die angegriffene richterliche Bestätigung als ein rechtliches Nullum ansehen wollte, hätte dies – derzeit – keine praktischen Folgen. Denn die fehlende Wirksamkeit oder die (dann nur deklaratorische) Aufhebung der amtsrichterlichen Bestätigung wegen Unzuständigkeit würde den Umstand nicht beseitigen, dass nach Wertung der Kammer die angemessene Frist (dazu Cordes/Pannenborg, NJW 2019, 2973, 2976), die der GenStA für die Einleitung eines neuen Verfahrens für die Zufallsfunde zuzugestehen ist, noch nicht abgelaufen wäre. Daher könnte sie den vorläufigen Beschlag aus eigenem Recht noch aufrechterhalten. Erst nach dem Fristablauf ohne Verfahrenseinleitung würden die Asservate freizugeben sein (Köhler in Meyer-Goßner/Schmitt, StPO, 64. Aufl., § 108 Rn. 7 m.w.N.).

4. Soweit die Beschwerde insgesamt die Verhältnismäßigkeit der Mitnahme zur Durchsicht infrage stellt, teilt die Kammer die Auffassung nicht. Die Ermittlungsbehörden haben, wie oben bereits ausgeführt, einige Maßnahmen ergriffen, um die Auswirkungen der Mitnahme einzugrenzen. Auch beziehen sich die mitgenommenen Ordner auf bereits abgeschlossene, d.h. zugunsten des Beschuldigten abgerechnete Geschäftsvorfälle, sodass sich insoweit keine erheblichen Erschwernisse für den laufenden Apothekenbetrieb ergeben dürften. Insgesamt sind die durchgeführten Maßnahmen auch ins Verhältnis zum Tatvorwurf zu setzen: Es geht vorliegend nicht um „peanuts“, sondern um einen möglichen Betrugsschaden von über sieben Millionen Euro. Vor diesem Hintergrund sind die ergriffenen Maßnahmen nicht überzogen.“

EV I: Anfangsverdacht für Durchsuchung fällt weg, oder: Aufhebung des Durchsuchungsbeschlusses

Bild von Nikin auf Pixabay

Ich stelle dann heute einige Entscheidungen zum Ermittlungsverfahren vor, also an sich Thematik „StPO“, ich habe aber eingeschränkt auf EV 🙂 .

Zunächst ein Beschluss des LG Nürnberg-Fürth, und zwar der LG Nürnberg-Fürth, Beschl. v. 27.05.2022 – 12 Qs 24/22. Ergangen ist der Beschluss in einem Verfahren mit dem Vorwurf des Abrechnungsbetruges bei einem Arzt. In dem Verfahren hatte das AG eine Durchsuchung angeordnet, die auch durchgeführt worden ist. Bei der Durchsuchung führten die Ermittlungsbeamten eine Datensicherung durch und nahmen diverse schriftliche Unterlagen zur Durchsicht mit. Gegen den Durchsuchungsbeschluss legte der Verteidiger des Beschuldigten; zuletzt beantragte er, die Sicherstellung der mitgenommenen Gegenstände aufzuheben und diese an den Beschuldigten wieder herauszugeben. Das AG hat der Beschwerde nicht abgeholfen. Sie hatte dann aber beim LG Erfolg.

Das Besondere an dem Verfahren: Zwischenzeitlich ist der zunächst bestehende Anfangsverdacht weggefallen; insoweit verweise ich wegen der Einzelheiten auf den Volltext. Auf der Grundlage führt das LG aus:

„3. Allerdings meint die GenStA, und ihr folgend das Amtsgericht, aus den unter 1 und 2 referierten Verdachtsmomenten lasse sich folgern, der Beschuldigte habe auch in einer Vielzahl weiterer Fälle, bei einer Vielzahl derzeit noch unbekannter gesetzlich Versicherter nicht oder nicht durch ihn selbst erbrachte Leistungen abgerechnet. Aus diesem Grunde sieht sie einen dahingehenden Anfangsverdacht als gegeben und die Durchsuchung nach Unterlagen in dem sehr weiten Umfang – wie unter I dargelegt – als gerechtfertigt an. Dem folgt die Kammer nicht.

a) Es handelt sich beim Anfangsverdacht um einen unbestimmten Rechtsbegriff, der gerichtlich überprüfbar ist. Allerdings besteht dabei ein Beurteilungsspielraum, der dem Staatsanwalt bei der Subsumtion des konkreten Sachverhalts einen gewissen Freiraum lässt, eigenverantwortlich seine Entscheidung auf der Basis seiner persönlichen kriminalistisch-forensischen Erfahrungen und subjektiven Bewertungen zu treffen. Eine danach als vertretbar zu wertende Einschätzung des Sachverhalts ist deshalb vom Gericht hinzunehmen (BGH, Urteil vom 21. April 1988 – III ZR 255/86, juris Rn. 20 ff.; Herrmann in Heghmanns/Herrmann, Das Arbeitsgebiet des Staatsanwalts, 6. Aufl., Rn. 258; strenger Eisenberg/Conen, NJW 1998, 2241, 2248 f.; allgemein auch Kment/Vorwalter, JuS 2015, 193, 196 ff.).

b) Diese Grenze der Vertretbarkeit ist vorliegend überschritten. Das Indiz unter 1 hat sich erledigt. Aber selbst, wenn man es noch in die Betrachtung einbezöge, so lägen zwei unterschiedlich geartete Abrechnungsfehler vor, die eine systematische, über die Einzelfälle hinausweisende Falschabrechnungspraxis nicht aufzeigen oder auch nur andeuten. Beim Indiz unter 2 ist darüber hinaus zu sehen, dass – vorsätzliches Handeln unterstellt – die kriminelle Energie eher gering scheint. Denn auch wenn es bei der streng formalen Betrachtungsweise für die Erfüllung des Betrugstatbestandes keinen Unterschied macht, ob eine gar nicht erbrachte Leistung abgerechnet wird oder eine erbrachte Leistung nur fehlerhaft verbucht wird, ist der Unterschied bei der Bewertung der kriminellen Energie signifikant. Die These der GenStA läuft im gegebenen Fall darauf hinaus, bloße Vermutungen und Spekulationen zur Grundlage für einen weitgehenden Grundrechtseingriff zu machen, was unzulässig ist (BVerfG, Beschluss vom 26. Oktober 2011 – 2 BvR 1774/10, juris Rn. 25). Denn, dass Falschabrechnungen stattfinden – teils vorsätzlich, teils irrig – ist so bedauerlich wie ubiquitär. Wenn aber hier schon das Auffinden zweier unterschiedlicher Abrechnungsfehler in zwei Quartalen es rechtfertigen soll, den Generalverdacht der Falschabrechnung für die letzten Jahre zu konstruieren und auf dieser Grundlage beim Beschuldigten umfangreich Material zu sichern, so entfernt sich das allzu weit vom schwachen tatsächlichen Ausgangspunkt. Die Durchsuchung soll einen gegebenen Tatverdacht belegen, nicht erst die Tatsachen herbeischaffen, um ihn zu begründen (BVerfG, Beschluss vom 13. März 2014 – 2 BvR 974/12, juris Rn. 17).“

Schöner Beschluss: Nicht nur wegen der zutreffenden Ausführungen des LG, sondern auch, weil unser Handbuch für das strafrechtliche Ermittlungsverfahren, 9. Aufl. zitiert wird.