Schlagwortarchiv: Einziehung

Einziehung I: Voraussetzung erweiterter Einziehung, oder: Vorlage an den Großen Senat für Strafsachen

Bild von Tumisu, auf Pixabay

Und dann geht es in die letzte „volle“ Arbeitswoche 2025 mit zwei Entscheidungen des BGH zur Einziehung.

Zunächst habe ich hier den Vorlagebeschluss des 5. Strafsenat BGH zu einer Einziehungsfrage, nämlich den BGH, Beschl. v. 04.11.2025 – 5 StR 312/23. Der hat dem Großen Senat für Strafsachen wird gemäß § 132 Abs. 2 GVG folgende Rechtsfrage zur Entscheidung vorgelegt:

Setzt die erweiterte Einziehung eines durch oder für eine andere rechtswidrige Tat erlangten Gegenstands nach § 73a Abs. 1 StGB voraus, dass dieser bei Begehung der Anknüpfungstat im Vermögen des Betroffenen gegenständlich vorhanden war?

Ergangen ist die Vorlagefrage in einem Verfahren, in dem das LG den Angeklagten wegen BtM-Delikten verurteilt und zudem die Einziehung des Wertes von Taterträgen in Höhe von 7.200 EUR und die erweiterte Einziehung sichergestellten Bargelds in Höhe von 11.875 EUR angeordnet. Auf die vom Angeklagten hiergegen erhobene Revision hat der BGH mit Beschluss vom 23.05.2024 das Verfahren gemäß § 422 Satz 1 StPO abgetrennt, soweit sich das Rechtsmittel gegen die erweiterte Einziehung von Taterträgen gerichtet hat, und die Revision im Übrigen nach § 349 Abs. 2 StPO verworfen.

Nach den Feststellungen des LG hatte der Angeklagte am 20.05.2020 im Auftrag einer dritten Person ein Kilogramm Kokain (Wirkstoffgehalt 60 % KHC) entgegen genommen. Eine Teilmenge von 800 Gramm veräußerte er zur Unterstützung des Betäubungsmittelhandels seines Auftraggebers und auf dessen Geheiß an Abnehmer weiter. Die verbleibenden 200 gr verkaufte er auf eigene Rechnung, wodurch er 7.200 EUR erlöste. Bei der Durchsuchung seiner Wohnung am 19.05.2022 verfügte der Angeklagte über Bargeld in Höhe von 11.875 EUR, welches er aus anderen, nicht aufklärbaren Straftaten erlangt hatte.

Auf der Grundlage dieser Feststellungen hat das LG die erweiterte Einziehung des sichergestellten Bargelds gemäß § 73a Abs. 1 StGB angeordnet.

Der 5. Strafsenat will die Revision des Angeklagten auch in dem noch anhängigen Umfang verwerfen. Daran hat er sich durch Rechtsprechung des 2. und 4. Strafsenats gehindert gesehen, nach der die erweiterte Einziehung nach § 73a Abs. 1 StGB voraussetze, dass die einzuziehenden Vermögenswerte bei Begehung der Anknüpfungstat im Vermögen des Angeklagten gegenständlich vorhanden waren (vgl. BGH, Beschl. v. 20.12.2022 – 4 StR 221/22; vom 11.10.2023 – 2 StR 3/23; vom 08.11.2023 – 2 StR 131/23; vom 27.03.2024 – 2 StR 501/23; vom 18.06.2024 – 4 StR 450/23 Rn. 11; vom 02.07.2024 – 2 StR 484/23).

Auf die Anfrage des 5. Strafsenats gemäß § 132 Abs. 3 Satz 1 und 3 GVG (BGH, Beschl. v. 03.03.2025 – 5 StR 312/23, NStZ 2025, 542) hat der 4. Strafsenat mit näherer Begründung erklärt, dass er an seiner Rechtsprechung festhalte (BGH, Beschl. v. 19.05..2025 – 4 ARs 3/25). Der 2. Strafsenat hingegen hat sich der Rechtsauffassung des anfragenden Senats angeschlossen und seine entgegenstehende Rechtsprechung aufgegeben (BGH, Beschl. v. 26.08.2025 – 2 ARs 127/25). Der 3. Strafsenat hat mit näherer Begründung der im Anfragebeschluss vertretenen Rechtsauffassung zugestimmt und erklärt, dass eigene Rechtsprechung nicht entgegenstehe (BGH, Beschl. v. 15.04.2025 – 3 ARs 2/25). Mit dem gleichen Ergebnis haben auch der 6. und der 1. Strafsenat auf die Anfrage geantwortet (BGH, Beschl. v. 08.07.2025 – 6 ARs 3/25; vom 17.09.2025 – 1 ARs 4/25).

Da nun auch der 5. Strafsenat an seiner im Anfragebeschluss dargelegten Rechtsauffassung festhält und keinen Grund sieht wegen der Gründe des 4. Strafsenats davon abzuweichen, musste die Sache dem Großen Senat für Strafsachen vorgelegt werden. Der hat dann im nächsten Jahr das „letzte Wort“.

Wegen der Begründung in der Vorlage verweise ich auf den verlinkten Volltext.
StGB III: Einziehung des Fahrrades als Tatmittel?, oder: Nicht, wenn nur gelegentliche Benutzung bei der Tat

Bild von firebladeguy auf Pixabay

Und dann noch eine Entscheidung zu den Nebenfolgen nach dem StGB, nämlich zur Einziehung (§ 74 StGB) .

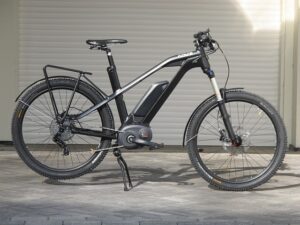
Folgender Sachverhalt: Die Staatsanwaltschaft  hat die Beschlagnahme eines „schwarzen E-Bike der Marke Cube“ zur Sicherung der Einziehung beantragt. Die Staatsanwaltschaft wirft dem Angeschuldigten mit ihrer Anklageschrift  vor, in der Zeit von April 2025 bis September 2025 Straftaten nach §§ 238 Abs. 1 Nr. 1, Nr. 2, 4 Nr. 1 GewSchG begangen zu haben. Hierbei soll der Angeschuldigte auch mit einem Fahrrad (schwarzes E-Bike der Marke Cube) unterwegs gewesen sein. Die Staatsanwaltschaft ist der Ansicht, dass eine Einziehung des Fahrrads nach § 74 StGB oder § 74b StGB in Betracht komme und deshalb eine Beschlagnahme nach § 111b StPO notwendig sei.

Das AG Bad Sobernheim hat mit dem AG Bad Sobernheim, Beschl. v.17.10.2025 – 41 Ds 1024 Js 11360/25 – die Beschlagnahme abgelehnt:

„Die Voraussetzungen der Beschlagnahme zur Sicherung der Vollstreckung nach § 111b Abs. 1 StPO sind nicht gegeben.

Nach § 111b Abs. 1 S. 1 StPO kann ein Gegenstand zur Sicherung der Vollstreckung beschlagnahmt werden, wenn die Annahme begründet ist, dass die Voraussetzungen der Einziehung vorliegen. Zudem müssen nach § 111b Abs. 1 S. 2 StPO dringende Gründe für diese Annahme vorliegen. Dringende Gründe liegen vor, wenn die endgültige Anordnung einer dieser Maßnahmen im Hauptverfahren in hohem Maße wahrscheinlich ist (vgl. OLG Düsseldorf BeckRS 2009, 10132). Dies ist vorliegend nicht der Fall.

Die bisherigen Ermittlungen rechtfertigen bislang nicht die Annahme, dass wegen des Anklagevorwurfs die Voraussetzungen für die Einziehung des Fahrrads im Hauptverfahren gegeben sind.

Eine Einziehung nach § 74 Abs. 1 StGB setzt voraus, dass der Gegenstand zur Begehung oder Vorbereitung der Tat gebraucht worden oder bestimmt gewesen ist (Tatmittel).

Erforderlich ist, dass der Gebrauch des Gegenstands gezielt die Verwirklichung des deliktischen Vorhabens fördert bzw. nach der Planung des Täters fördern soll (BGH Beschl. v. 8.12.2004 – 2 StR 362/04, BeckRS 2004, 159725; OLG Koblenz Beschl. v. 24.3.2003 – 1 Ss 45/03, BeckRS 2003, 30312995).

Nach den bisherigen Ermittlungen ist davon auszugehen, dass dem genutzten Fahrrad einen über die Benutzung als Fortbewegungsmittel hinausgehenden Einsatz nicht zuzuordnen ist, sondern das Fahrrad bei Gelegenheit genutzt wurde.

Dass das Fahrrad konkret als Tatmittel – oder werkzeug eingesetzt wurde, ergibt sich bislang nicht. Dafür spricht auch, dass der Angeschuldigte bei Aufeinandertreffen mit der Zeugin teilweise auch zu Fuß unterwegs gewesen ist. Die nur gelegentliche Benutzung eines Fahrrads im Zusammenhang mit der Tat ist jedoch nicht ausreichend.

Zudem setzt eine Einziehung nach § 74 Abs. 1 StGB voraus, dass der Gegenstand im Eigentum des Angeklagten stehen. Dies erscheint zumindest im Hinblick auf die Einlassung des Angeklagten, dass das Fahrrad seinem Vater gehöre, zweifelhaft.

Darüber hinaus ist das nach § 111b StPO erforderliche Sicherungsbedürfnis vorliegend nicht gegeben. Voraussetzung hierfür ist, dass zu befürchten ist, dass später auf den Gegenstand nicht mehr zugegriffen werden kann (BGH, Beschluss vom 7. April 2020 – StB 8/20 -, juris). Konkrete Anhaltspunkte dafür, dass die Vollstreckung einer ggf. endgültigen Maßnahme derzeit gefährdet sein könnte, liegen nicht vor.

Auch eine Sicherungseinziehung nach § 111b i.V.m § 74b StPO kommt derzeit nicht in Betracht.

Da es sich bei einem Fahrrad nicht um einen Gegenstand handelt, der schon seiner Art und den Umständen nach die Allgemeinheit gefährdet (§ 74b Abs. 1 1. Alt. StGB) ist die Einziehung nur zulässig, wenn die konkrete Gefahr besteht, dass das Fahrrad der Begehung rechtswidriger Taten dienen werde (§ 74b Abs. 1 2. Alt. StGB).

Hierbei müsste es nahe liegen, dass das Fahrrad künftig zur Begehung von rechtswidriger Straftaten eingesetzt wird. Dass das Fahrrad (auch in Zukunft) durch den Angeschuldigten gezielt genutzt wird, um rechtswidrige Straftaten zu begehen, ist nicht ersichtlich.“

Strafe III: Anhalt für kommunikativen Prozess?, oder: Milderung wegen Täter-Opfer-Ausgleichs

Bild von Gerd Altmann auf Pixabay

Und dann kommt hier noch der OLG Köln, Beschl. v. 23.09.2025 – 1 ORs 179/25. Der Angeklagte ist wegen Untreue verurteilt. Dagegen hat er Revision eingelegt, die erfolgreich war; insoweit komme ich noch einmal auf die Entscheidung zurück.

Zur Strafzumessung gibt das OLG Köln folgende „Segelanweisung“:

„2. Für die erneute Hauptverhandlung weist der Senat noch auf Folgendes hin:

a) Das amtsgerichtliche Urteil verhält sich nicht dazu, ob die Voraussetzungen des § 46a StGB vorliegen. Eine Erörterung des § 46a StGB ist jedoch geboten, wenn die Urteilsfeststellungen dazu Anlass geben (SenE v. 12.01.2021 – III-1 RVs 4/21 -). Bestehen Anhaltspunkte dafür, dass ein kommunikativer Prozess zwischen Täter und Opfer stattgefunden hat, müssen sich die Urteilsgründe hierzu verhalten, um eine revisionsrechtliche Überprüfung zu ermöglichen, ob das Tatgericht die Voraussetzungen des § 46 a Nr. 1 StGB zu Recht für nicht erfüllt angesehen hat oder zu hohe Anforderungen an die Milderungsmöglichkeit nach §§ 46 a Nr. 1, 49 I StGB gestellt hat (BGH NStZ-RR 2002, 329). So liegt der Fall hier. Angesichts der Abgabe des notariellen Schuldanerkenntnisses erscheint es jedenfalls nicht fernliegend, dass es zu einer Kommunikation zwischen dem Angeklagten und dem Geschädigten mit dem Ziel der Schadenswiedergutmachung kam.

b) Sind die Merkmale eines Regelbeispiels für die Annahme eines besonders schweren Falles erfüllt, so begründet dies lediglich eine Indizwirkung dafür, dass die Anwendung des erhöhten Strafrahmens veranlasst ist. Diese Wirkung kann durch Umstände, die den Unrechts- und Schuldgehalt des Regelbeispiels kompensieren, ausgeräumt werden (SenE v. 20.10.2017 – III-1 RVs 258/17 -; SenE v. 06.11.2018 – III-1 RVs 231/18 -; SenE v. 08.03.2019 – III-1 RVs 13-14/19 -). Das gilt namentlich im Falle des Vorliegens von vertypten Strafmilderungsgründen (SenE v. 16.04.2010 – III-1 RVs 74/10 -; SenE v. 12.07.2013 – III-1 RVs 130/13 -; SenE v. 06.11.2018 – III-1 RVs 231/18 -).“

BtMG/KCanG III: Handel mit und Besitz von Teilmengen, oder: Begriff des Handeltreibens nach dem KCanG

Und dann habe ich hier noch zwei BGH-Entscheidungen zum KCanG.

Dabei handelt es sich zunächst um den BGH, Beschl. v. 03.02.2025 – GSSt 1/24 -, schon älter, aber erst jetzt veröffentlich zur Frage der Bewertung des (gleichzeitigen) Handels mit und Besitz von Teilmengen; die Frage war ja zwischen den BGH-Senaten nicht eindeutig geklärt. Dazu hat dann der Große Senat für Strafsachen entschieden, und zwar mit folgenden Leitsätzen:

1. Hat der Täter vorrätig gehaltenes Cannabis teilweise zur gewinnbringenden Veräußerung und teilweise für den Eigenkonsum bestimmt, scheidet ein Schuldspruch wegen Besitzes von Cannabis neben dem Handelsdelikt unter konkurrenzrechtlichen Gesichtspunkten aus, wenn die Eigenkonsummenge für sich gesehen keine der die Strafbarkeit regelnden Grenzen überschreitet.

2. Bei der Einziehung von Cannabis als Tatobjekt muss eine dem Eigenkonsum des Täters oder Teilnehmers dienende Teilmenge, die für sich betrachtet die straffreien oder erlaubten Besitzmengen wahrt, nicht ausgenommen werden.

Und dann ist noch hinzuweisen auf den BGH, Beschl. v. 04.06.2025 – 2 StR 640/24 -, der sich noch einmal zum Begriff des Handeltreibens nach dem KCanG geäußert hat, und zwar wie folgt::

Die Bezeichnung der strafbar bleibenden Handlungsformen im Konsumcannabisgesetz orientieren sich an den Begrifflichkeiten des BtMG. Daher ist für die Auslegung des Begriffs des Handeltreibens in § 2 Abs. 1 Nr. 4, § 34 Abs. 1 Nr. 4 KCanG die zu dem gleichlautenden Tatbestandsmerkmal in § 29 Abs. 1 Satz 1 Nr. 1, § 29a Abs. 1 Nr. 2 BtMG ergangene Rechtsprechung entsprechend heranzuziehen. Danach setzt Handeltreiben eine eigennützige, auf den Umsatz von Betäubungsmitteln gerichtete Tätigkeit voraus. Es handelt derjenige eigennützig, der von einem Streben nach Gewinn geleitet wird oder sich irgendeinen anderen persönlichen Vorteil davon verspricht, durch den er materiell oder – objektiv messbar – immateriell bessergestellt wird. In einem Weiterverkauf von Marihuana zum Einkaufspreis ist ein eigennütziges Umsatzgeschäft regelmäßig nicht zu erblicken.

Anwendbares Recht III: Betrug beim Krypto-Vertrieb, oder: Teilweiser Taterfolg in Deutschland

Bild von Photospirit auf Pixabay

In der dritten Entscheidung, dem OLG Hamm, Beschl. v. 14.05.2025 – 1 Ws 90/25 – geht es um die Anwendung des deutschen Strafrechts bei einem Organisationsdelikt, und zwar bei dem betrügerischen Vertrieb von sog. „Schulungspaketen“ bzw. dem verdeckten „Handel“ mit einer nur vermeintlich existenten Krypto-Währung.

Das LG hatte im selbständigen Einziehungsverfahren Taterträge im Wert von 20 Mio EUR eingezogen. Das OLG Hamm hat das bestätigt:

„2. Das Landgericht Bielefeld hat im Ergebnis auch zu Recht das deutsche Strafrecht auf den Sachverhalt des selbständigen Einziehungsverfahrens zur Anwendung gebracht. Nach dem Ergebnis der Ermittlungen ist zu erwarten, dass die Einziehung des Wertes von Taterträgen in Höhe von 20.000.000,00 EUR gegen die Einziehungsbeteiligte anzuordnen ist (§ 435 Abs. 1 StPO), da sie im Zeitraum vom 09.12.2015 – 15.08.2016 in 17.552 tateinheitlich begangenen Fällen jeweils einen gewerbsmäßigen Betrug (§ 263 Abs. 1, Abs. 3 S. 2 Nr. 1 StGB) begangen hat. Dabei hat die Einziehungsbeteiligte durch Schaffung, Betreuung und Ausnutzung von Organisationsstrukturen Rahmenbedingungen für den betrügerischen Vertrieb von sogenannten „Schulungspaketen“ (bzw. den verdeckten „Handel“ mit einer nur vermeintlich existenten Krypto-Währung) gesetzt und ausgenutzt, die zur täuschungsbedingt veranlassten Schädigung einer Vielzahl von Personen geführt hat. Da sich die Tatbeiträge im Aufbau und der Aufrechterhaltung eines auf Straftaten (hier gewerbsmäßigen Betruges) ausgerichteten Gewerbebetriebes erschöpft, sind diese als (uneigentliches) Organisationsdelikt nicht nur zu einer einheitlichen Tat im Sinne des § 52 StGB zusammenzufassen (BGH, Beschluss vom 06.12.2018 – 1 StR 186/18 – juris m.w.N.); das Handeln der Einziehungsbeteiligten ist auch als eine Tat im Sinne des § 264 StPO anzusehen.

Durch das der Einziehungsbeteiligten anzulastende Organisationsdelikt wurden eine Vielzahl von Personen in mehreren Ländern, aber auch deutsche Staatsangehörige geschädigt, welche eine Vermögensverfügung im Sinne des § 263 StGB in Deutschland veranlasst haben. Damit ist der Taterfolg teilweise auch in Deutschland eingetreten, so dass bezogen auf diese Tatteile unzweifelhaft das deutsche Strafrecht nach §§ 3, 9 Abs. 1 StGB zur Anwendung gelangt. Dies führt aufgrund der Bewertung der Tat der Einziehungsbeteiligten als einheitliche Tat zur Anwendung des deutschen Strafrechts auf das gesamte Organisationsdelikt (vgl. dazu: OLG München, Beschluss vom 04.12.2006 – OLG Ausl 262/06 (92/06) = NJW 2007, 788). Da die Verurteilte auch nicht wegen dieser Tat bereits (in einem anderen Land) verurteilt wurde, ist auch unter Beachtung des Verbots der Doppelbestrafung eine abweichende rechtliche Bewertung nicht geboten.

3. Die Einziehung ist gegen mehrere Beteiligte als Gesamtschuldner anzuordnen, wenn diese zumindest vorübergehend (Mit-)Verfügungsgewalt über das Erlangte hatten (st. Rspr.; vgl. BGH, Beschluss vom 05.06.2019, 1 StR 208/19; Urteile vom 05.07.2019 – 5 StR 670/18 Rn. 7 und vom 28.10.2010 – 4 StR 215/10; Fischer, StGB, 72. Aufl., § 73 Rn. 29 mwN). Aus den in dem angefochtenen Beschluss zutreffend dargelegten Gründen haftet die Einziehungsbeteiligte daher in Höhe von 2.580.715,15 EUR als Gesamtschuldnerin. Zu Recht hat das Landgericht daher insoweit die Haftung der Einziehungsbeteiligten als Gesamtschuldnerin angeordnet. Klarstellend ist lediglich vorsorglich auszuführen, dass die Einziehungsbeteiligte insoweit (allein) mit der H. GmbH (Einziehungsbeteiligte des bei dem Landgericht Münster unter dem Az. 7 KLs – 6 Js 167/16 – 2/20 geführten Verfahrens) gesamtschuldnerisch haftet (vgl. Urteil vom 08.01.2024 = BeckRS 2024, 20747 Rn. 1205f (1222f)).“