Kategoriearchiv: Nebengebiete

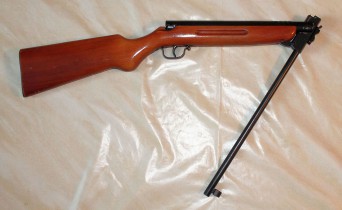
Bewaffnetes Handeltreiben, oder: Wenn man die Waffe erst suchen muss…..

entnommen wikimedia.org
Urheber Markscheider

So, und zum Tagesschluss dann noch der Hinweis auf den BGH, Beschl. v. 13.12.2017 – 5 StR 108/17. Thematik: Bewaffneten Handeltreiben mit Betäubungsmitteln (§ 30a Abs. 2 Nr. 2 BtMG)? Die Strafkammer hatte: Nein, gesagt, die StA meinte: Ja, und ist in die Revision gegangen. Der BGH sagt: Es bleibt beim Urteil des LG, denn: Bei dem Durcheinander in den Schilderungen der Polizeibeamten hat die Kammer zu Recht ein „Mitsichführen“ verneint:

„Die Erwägungen des Landgerichts, mit denen es eine Verurteilung wegen bewaffneten Handeltreibens mit Betäubungsmitteln nach § 30a Abs. 2 Nr. 2 BtMG abgelehnt hat, begegnen auch angesichts des zur Beweiswürdigung eingeschränkten revisionsgerichtlichen Prüfungsmaßstabs (st. Rspr.; vgl. etwa BGH, Urteil vom 12. Januar 2017 – 1 StR 394/16, StraFo 2017, 378 Rn. 6 mwN) keinen durchgreifenden rechtlichen Bedenken. Demgemäß muss der hiergegen gerichteten Revision der Staatsanwaltschaft der Erfolg versagt blei-ben.

a) Ein Mitsichführen einer Schusswaffe ist gegeben, wenn der Täter diese in irgendeinem Stadium des Tathergangs bewusst gebrauchsbereit so in seiner Nähe hat, dass er sich ihrer jederzeit ohne nennenswerten Zeitaufwand und ohne besondere Schwierigkeiten bedienen kann (st. Rspr.; vgl. etwa BGH, Urteil vom 12. Januar 2017 – 1 StR 394/16, aaO Rn. 7; Beschluss vom 10. Feb-ruar 2015 – 5 StR 594/14, NStZ 2015, 349, jeweils mwN). Das Merkmal ist dementsprechend gegeben, wenn sich die Waffe in Griffweite des Täters befin-det (vgl. BGH, Beschluss vom 10. Februar 2015 – 5 StR 594/14, aaO mwN).

b) Von diesem durch die Rechtsprechung ausgeformten rechtlichen Maßstab ist das Landgericht ausgegangen. Jedoch konnte es aufgrund widersprüchlicher und unklarer Angaben der die Durchsuchung durchführenden Polizeibeamten keine Feststellungen zum exakten Auffindeort der Schusswaffe treffen. So hatte ein Beamter ausgeführt, ein unmittelbarer Zugriff auf die Waffe sei nicht möglich gewesen, weil erst etliche Kartons hätten beiseitegelegt werden müssen, um an die Waffe zu kommen. Auch wenn man um den Aufbewahrungsort gewusst habe, sei sie seiner Einschätzung nach nicht „griffbereit“ gewesen. Später bekundete er, das Auffinden der Waffe nicht selbst beobachtet zu haben. Vielmehr sei sie ihm von einem Kollegen übergeben worden, der sie in einem Kartonstapel gefunden habe. Weitere Polizeibeamte konnten keine oder keine verlässlichen Angaben machen. Eine Videoaufzeichnung stellte nach den Bekundungen der polizeilichen Zeugen nicht die Auffindesituation dar. Vielmehr müsse es sich um eine von der Einsatzhundertschaft nachgestellte Szene handeln.

Unter diesen Vorzeichen ist die durch das Landgericht vorgenommene Wertung rechtlich nicht zu beanstanden. Zwar ist die notwendige räumliche Nähe in der Regel vorhanden, wenn sich die Waffe in dem Raum befindet, in dem Handel getrieben wird (vgl. Weber, BtMG, 5. Aufl., § 30a Rn. 139 mwN). Auch dann muss jedoch festgestellt werden, welche Maßnahmen und welcher Zeit-aufwand im Einzelnen erforderlich ist, damit der Täter auf die Waffe zugreifen kann (vgl. BGH, Urteil vom 12. März 2002 – 3 StR 404/01, StV 2002, 489 [Hochklappen eines Sofas]; Weber, aaO; siehe auch BGH, Beschluss vom 8. Januar 2014 – 5 StR 542/13, NStZ 2014, 466). Diesbezügliche Feststellun-gen vermochte das Landgericht aber nicht zu treffen.

Eine Zugriffsnähe im vorbezeichneten Sinn verstand sich nach den auf der Grundlage der Zeugenaussagen im Urteil geschilderten Gegebenheiten (unter Umständen zeitaufwendiges Weglegen von Kartons) auch nicht von selbst. Deswegen durfte das Landgericht nach dem Zweifelssatz vom Nichtvorliegen der tatsächlichen Voraussetzungen eines Mitsichführens ausgehen. Darin liegt entgegen der Auffassung des Generalbundesanwalts keine fehlerhafte Anwendung des Satzes „in dubio pro reo“ auf einen Rechtsbegriff. Eine Verfahrensrüge hat die Staatsanwaltschaft nicht erhoben.“
Wer war Halter des Pkw?, oder: Dazu muss man schon etwas schreiben

© santi_ Fotolia.com

Gehen wir in der „Rangordnung“ von oben nach unten 🙂 . Nach dem BGH jetzt also OLG bzw. der schon etwas ältere KG, Beschl. v. 25.07.2017 – (6) 121 Ss 91/17 (32/17). Der setzt sich noch einmal mit dem „Halterbegriff“ auseinander, hat daher also nicht nur im Verkehrssstrafrecht sondern ggf. auch im Verkehrszivil- und Verkehrsverwaltungsrecht Bedeutung. In dem Beschluss hat das KG ein Urteil des AG Tiergarten aufgehobe, durch das die Angeklagte wegen fahrlässigen Zulassens des Fahrens ohne Fahrerlaubnis (§ 21 Abs. 1 Nr. 2 StVG) zu einer Geldstrafe verurteilt worden war. Das AA hatte die Angeklagte als Halterin des Fahrzeugs, mit dem gefahren worden war, angesehen. Anders das KG. Dem reichen die Feststellungen des AG nicht:

1. Die Verwendung des Begriffes der Halterin in den Feststellungen des angefochtenen Urteils (UA S. 3, S.4) entspricht nicht den Anforderungen des § 267 Abs. 1 Satz 1 StPO.

Danach müssen die Urteilsgründe die für erwiesen erachteten Tatsachen mitteilen, in denen die gesetzlichen Merkmale der Straftaten gefunden werden.

Der Begriff des Halters ist als Tatbestandsmerkmal des § 21 Abs. 1 Nr. 2 StVG ein Rechtsbegriff (vgl. vgl. Schleswig-Holsteinisches Oberlandesgericht, Beschluss vom 20. September 2004 – 2 Ss 133/04 (111/04) –, [juris]). Solche müssen – sofern nicht allgemein geläufig – grundsätzlich durch die tatsächlichen Vorgänge dargestellt („aufgelöst“) werden (vgl. BGH NStZ 2000, 607; KG, Beschluss vom 3. Januar 2014 – (3) 161 Ss 243/13 (177/13) -).

Ob der Begriff des Halters in diesem Sinne mit einer gleichförmigen Bedeutungszuschreibung geläufig ist, erscheint schon deshalb fraglich, weil entgegen verbreiteter Ansicht für die Haltereigenschaft weder die Eigentumsverhältnisse ausschlaggebend sind noch die Frage, auf wen das Fahrzeug zugelassen ist (vgl.KG a.a.O.).

Der Halterbegriff entstammt vielmehr § 833 BGB und gilt einheitlich für das gesamte Straßenverkehrsrecht. Maßgeblich ist, von wem das Fahrzeug auf eigene Rechnung gebraucht wird, wer also die Kosten bestreitet und die Verwendungsnutzungen zieht und wer tatsächlich, vornehmlich wirtschaftlich, über die Fahrzeugbenutzung (als Gefahrenquelle) so verfügen kann, dass es dem Wesen der Veranlasserhaftung entspricht (vgl. Schleswig-Holsteinisches Oberlandesgericht a.a.O.; KG, a.a.O.; König in Hentschel/König/Dauer , Straßenverkehrsrecht, 44. Aufl., § 7 StVG Rdnr. 14 m.w.N.).

Halter ist mithin diejenige Person, die tatsächlich über die Fahrzeugbenutzung verfügen kann, wobei die Verfügungsgewalt darin bestehen muss, dass der Fahrzeugbenutzer Anlass, Ziel und Zeit seiner Fahrten selbst bestimmt (vgl. König a.a.O.).

Entsprechende Tatsachen, aus denen sich eine Haltereigenschaft der Angeklagten ableiten ließe, werden in dem vom Amtsgericht festgestellten Sachverhalt jedoch nicht mitgeteilt.

2. Soweit das Amtsgericht die Haltereigenschaft der Angeklagten (lediglich) daraus ableitet, dass der gesondert verfolgte G… bestätigt hat, die Zulassung des Fahrzeuges auf die Angeklagte veranlasst zu haben (UA S. 3), begegnet die Beweiswürdigung durchgreifenden rechtlichen Bedenken, da es – wie ausgeführt – für die Bejahung der Haltereigenschaft (alleine) auf die Zulassung nicht ankommt.

Zwar ist die Würdigung der Beweise Sache des Tatrichters, dessen Schlussfolgerungen nicht zwingend sein müssen; es genügt grundsätzlich, dass sie möglich sind und der Tatrichter von ihrer Richtigkeit überzeugt ist. Das Revisionsgericht hat auf die Sachrüge aber zu prüfen, ob dem Tatrichter hierbei Rechtsfehler unterlaufen sind. Rechtsfehlerhaft ist die Beweiswürdigung unter anderem dann, wenn sie unklar oder lückenhaft ist. Um dem Revisionsgericht die insoweit gebotene Nachprüfung zu ermöglichen, müssen die Urteilsgründe erkennen lassen, dass die Beweiswürdigung auf einer tragfähigen, verstandesmäßig einsichtigen Tatsachengrundlage beruht und dass die vom Gericht gezogene Schlussfolgerung nicht etwa nur eine Annahme ist oder sich als bloße Vermutung erweist, die letztlich nicht mehr als einen – wenn auch schwerwiegenden – Verdacht zu begründen vermag (vgl. KG, Beschluss vom 17. Juni 2013 – (4) 121 Ss 36/13 (120/13) -).

Diesen Anforderungen genügt die Beweiswürdigung nicht, da sich aus ihr, insbesondere aus der mitgeteilten Einlassung der Angeklagten und der Aussage des gesondert verfolgten G. nicht ergibt, dass die Angeklagte das Tatfahrzeug (zumindest grundsätzlich) auf eigene Rechnung gebraucht, d.h. die anfallende Kosten bestritten und die Verwendungsnutzungen gezogen hat. Vielmehr ist zu besorgen, dass die Tatrichterin alleine aus der Zulassung auf die Haltereigenschaft geschlossen hat. Die Strafvorschrift des § 21 Abs.1 Nr. 2 StVG knüpft jedoch – wie dargestellt – an die tatsächliche Rechtstellung, nicht an die Eintragung als Halter oder die Zulassung an. Die Feststellungen lassen demgegenüber zumindest nicht ausschließen, dass allein der gesondert verfolgte G… die „Verfügungsgewalt“ im vorgenannten Sinne über das Fahrzeug hatte. Damit ist die Haltereigenschaft der Angeklagten zumindest unklar.

Auf dieser rechtsfehlerhaften Beweiswürdigung beruht auch das Urteil. Es kann daher keinen Bestand haben.

Es kann dahingestellt bleiben, ob die Urteilsgründe im ausreichenden Maße erkennen lassen, wann die Angeklagte von dem gegen sie geführten Ermittlungsverfahren 3033 Js 9794/16 Kenntnis erlangt hat (UA S. 3), was für die subjektive Tatseite von Bedeutung wäre.

Dem schließt sich der Senat nach der gebotenen eigenen Überprüfung an.

Der Senat kann nicht ausschließen, dass in einer neuen Hauptverhandlung zusätzliche Feststellungen getroffen werden können, nach denen die Angeklagte Halterin im Sinne des § 21 Abs. 1 Nr. 2 StVG war. Die Sache wird deswegen gemäß § 354 Abs. 2 S. 1 StPO zu neuer Verhandlung und Entscheidung – auch über die Kosten der Revision der Angeklagten – an eine andere Abteilung des Amtsgerichts zurückverwiesen.

Auf die zugleich von der Angeklagten erhobene Verfahrensrüge kommt es vor diesem Hintergrund nicht mehr an.“

Tachomanipulation, oder: Nur Betrug

entnommen wikimedia.org
By Tokino – Tokino’s file, CC BY-SA 3.0, https://commons.wikimedia.org/w/index.php?curid=1675060

Und als zweite Entscheidung heute dann der BGH, Beschl. v. 27.09.2017 – 4 StR 142/17.  Der BGH nimmt kurz Stellung zum Verhältnis von Betrug (§ 263 StGB) zu Manipulation von Wegstreckenzählern, also Tachometern (§ 22b StVG), Stellung genommen:

„Die sachlich-rechtliche Nachprüfung des angefochtenen Urteils hat keinen durchgreifenden Rechtsfehler zum Nachteil des Angeklagten ergeben. Sie führt im Fall II. 6 der Urteilsgründe wegen einer Korrektur des Konkurrenzverhältnisses lediglich zu einer geringfügigen Änderung des Schuldspruchs.

1. Das Landgericht hat den Angeklagten in diesem Fall wegen Betruges (§ 263 Abs. 1, Abs. 3 Nr. 1 StGB) in Tateinheit mit Anstiftung zum Missbrauch von Wegstreckenzählern (§ 22b StVG) zu einer Einzelstrafe von einem Jahr verurteilt. Nach den Feststellungen verkaufte er im bewussten und gewollten Zusammenwirken mit dem Mitangeklagten ein Kraftfahrzeug an einen gutgläubigen Dritten zu einem Preis von 17.800 Euro. Der Wegstreckenzähler des Pkws war zuvor auf Veranlassung des Angeklagten und des Mitangeklagten von einem Unbekannten manipuliert worden, sodass er statt der tatsächlichen Laufleistung von 333.000 km eine solche von nur 165.303 km auswies. Dem Käufer entstand ein Schaden von mindestens 7.590 Euro.

2. Die Beurteilung des Konkurrenzverhältnisses zwischen Betrug im Sin-ne des § 263 StGB und einer Straftat nach § 22b StVG hält rechtlicher Prüfung nicht stand.

a) § 22b StVG wurde durch Gesetz vom 14. August 2005 (BGBl. I 2412) neu in das StVG eingefügt, um mit Blick auf § 268 StGB (vgl. dazu BGH, Urteil vom 7. Februar 1980 – 4 StR 654/79, BGHSt 29, 204) und § 263 StGB Sanktionslücken zu schließen (BT-Drucks. 15/5315, S. 8; vgl. MüKoStVR/Weidig, § 22b StVG, Rn. 1; Humberg, SVR 2011, 164, 165; Blum, NZV 2007, 70). Das Verfälschen der Messung eines Wegstreckenzählers im Sinne des § 22b StVG stellt sich als typische Vorbereitungstat eines Betruges dar, die regelmäßig nicht von einem eigenständigen Unrechtsgehalt geprägt ist (Weidig, aaO, Rn. 2; vgl. dazu allg. Lackner/Kühl, StGB, 28. Aufl., Vor § 52 Rn. 33). Kommt es in der Folge einer solchen Manipulation zu einer strafbaren Betrugshandlung, tritt § 22b StVG als mitbestrafte Vortat daher regelmäßig im Wege der Gesetzeskonkurrenz hinter § 263 StGB zurück (ebenso Weidig, aaO, Rn. 9; offen gelassen bei Blum, aaO, S. 71).“

Schön, dass es uns der BGH gesagt hat. Lag/liegt m.E. aber auf der Hand.

Das Fahren mit Dublettenkennzeichen, oder: Kraftfahrzeugsteuerhinterziehung?

entnommen openclipart.org

In die zweite Arbeitswoche 2018 – die erste vollständige – starte ich mit dem BGH, Beschl. v. 23.08.2017 – 1 StR 173/17. Verurteilt worden ist der Angeklagte wegen mehrerer Straftaten u.a. in Zusammenhang mit Pkw-Fahrten mit „nicht zugelassenen“ Kfz-Schildern, und u.a. auch zwar Steuerhinterziehung,  und zwar auf der Grundlage folgenden Sachverhalts: Der Angeklagte hatte im April 2016 sog. „Dublettenkennzeichen“ herstellen lassen, die er sodann an seinem Fahrzeug angebracht hatte, um den Anschein amtlicher Zulassung zu erwecken. Anschließend fuhr er mit dem Fahrzeug im öffentlichen Straßenverkehr, obwohl das Fahrzeug auch weder zugelassen, versichert oder „versteuert“ war.

Das reichte für eine Verurteilung wegen Steuerhinterziehung für den Tatzeitraum nicht aus:

„c) Die Verurteilung wegen Steuerhinterziehung ist zu Unrecht erfolgt. Das festgestellte Verhalten erfüllt nicht den Tatbestand des § 370 Abs. 1 Nr. 2 AO, da der Angeklagte gegen keine steuerliche Erklärungspflicht verstoßen hat.

aa) Das Landgericht beschränkt sich auf die Darstellung des Fahrens mit einem unversteuerten Fahrzeug und der rechtlichen Würdigung, dies erfülle den Tatbestand des § 370 Abs. 1 Nr. 2 AO. Damit geht es ersichtlich – wenn auch weder in den Urteilsgründen noch in der Liste der angewendeten Vorschriften angegeben – von der Hinterziehung von Kraftfahrzeugsteuer aus. Gegen welche gegenüber den Finanzbehörden bestehende Rechtspflicht zur Offenbarung steuerlich erheblicher Tatsachen der Angeklagte verstoßen haben soll, ist ebenfalls nicht dargelegt. Dies im Zusammenhang mit dem Abstellen allein auf die Nutzung des Fahrzeugs erweckt den Eindruck, das Landgericht könnte die bloße Nichtzahlung geschuldeter Steuern als tatbestandlich ange-sehen haben. Eine Tathandlung gemäß § 370 Abs. 1 Nr. 2 AO begeht indes nur derjenige, der die Finanzbehörden pflichtwidrig über steuerlich erhebliche Tatsachen in Unkenntnis lässt. Täter einer Steuerhinterziehung durch Unterlassen gemäß § 370 Abs. 1 Nr. 2 AO kann danach nur derjenige sein, der selbst zur Aufklärung steuerlich erheblicher Tatsachen besonders verpflichtet ist (BGH, Beschluss vom 10. August 2017 – 1 StR 573/16; Urteil vom 9. April 2013 – 1 StR 586/12, BGHSt 58, 218, 227, 231 mwN).

bb) Eine solche Erklärungspflicht bestand für den Angeklagten im Tat-zeitraum nicht. Auf die Frage, ob der Verstoß gegen eine solche Pflicht überhaupt von der Anklage als Teil der einheitlichen prozessualen Tat erfasst wor-den wäre, kam es daher nicht mehr an.

Da der Angeklagte mit seinem Fahrzeug auf öffentlichen Straßen im Inland ohne die verkehrsrechtlich vorgeschriebene Zulassung gefahren ist, liegt zwar eine widerrechtliche und damit steuerbare Benutzung gemäß § 1 Abs. 1 Nr. 3 i.V.m. § 2 Abs. 5 KraftStG vor. Gemäß § 7 Nr. 3 KraftStG ist der Ange-klagte als derjenige, der mit dem Fahrzeug gefahren ist, auch der Steuer-schuldner der mit Beginn der Steuerpflicht entstehenden Kraftfahrzeugsteuer, § 6 KraftStG.

Während die Kraftfahrzeugsteuer nach § 1 Abs. 1 Nr. 1 und 4 KraftStG für inländische Fahrzeuge eine öffentlich-rechtliche Erlaubnis zum Gegenstand hat und die Erklärungspflicht an diese Erlaubnis anknüpft (§ 3 Kraftfahrzeugsteuer-Durchführungsverordnung [KraftStDV] in der bis zum 19. Juli 2017 gültigen Fassung), gilt das für den Ersatztatbestand der widerrechtlichen Benutzung nicht (vgl. BFH, Urteil vom 27. Juni 1973 – II R 179/71, BFHE 110, 213). Eine an den Realakt der Benutzung als die Steuerpflicht auslösendes Moment anknüpfende Erklärungspflicht lässt sich weder dem Gesetz noch der zum Tat-zeitpunkt gültigen Fassung der KraftStDV entnehmen. Die an der Einfuhr orientierte Steuererklärungspflicht nach § 11 KraftStDV a.F. betrifft nur ausländische Fahrzeuge, mithin den Steuergegenstand nach § 1 Abs. 1 Nr. 2 KraftStG, findet aber – auch über die sich nur auf die Festsetzung und Erhebung unter den Vo-raussetzungen des § 16 Abs. 1 Satz 1 beziehende Verweisung des § 16 Abs. 1 Satz 2 der KraftStDV – keine Anwendung für die widerrechtliche Benutzung. Insoweit bestand zum Tatzeitpunkt eine Steuer-, aber keine Erklärungspflicht (Bruschke, Grüne Reihe: Grunderwerbsteuer, Kraftfahrzeugsteuer und andere Verkehrssteuern, 7. Aufl., 3.5.5.1, S. 315; Mayer in Heinz/Kopp/Mayer, Ver-kehrssteuern, 4. Aufl., S. 317; Mößlang, NWB Nr. 51 vom 15. Dezember 1986, Fach 8b, S. 290; Spatscheck/Fraedrich, Steueranwaltsmagazin 2007, 162, 166; Weyand, NZV 1988, 209, 211; a.A. Hellmann in Hübschmann/ Hepp/Spitaler, AO/FGO, 243. Lieferung, § 370 AO Rn. 310, freilich ohne Begründung).

Eine solche Erklärungspflicht ist erst mit Wirkung zum 20. Juli 2017 – mithin nach den Taten – durch § 15 Abs. 1 KraftStDV statuiert worden, wonach bei widerrechtlicher Benutzung unverzüglich eine Steuererklärung abzugeben ist. Ob dies im Hinblick auf den Verordnungscharakter eine Pflicht im Sinne des § 370 Abs. 1 Nr. 2 AO begründen kann, war hier nicht zu entscheiden.

cc) Mangels Erklärungspflicht hat der Angeklagte nicht den Tatbestand des § 370 Abs. 1 Nr. 2 AO verwirklicht und sich nach dieser Vorschrift nicht strafbar gemacht.

An einer solchen Entscheidung der Rechtsfrage ist der Senat auch nicht durch die Entscheidungen des 4. Strafsenats vom 13. November 1959 – 4 StR 301/59; vom 1. August 1962 – 4 StR 209/62, BGHSt 17, 399; des 5. Straf-senats vom 22. Dezember 1959 – 5 StR 570/59; des 1. Strafsenats vom 6. Dezember 1960 – 1 StR 520/60 und vom 4. Februar 1968 – 1 StR 276/68 gehindert. Diese ergingen sämtlich noch zu §§ 396, 402, 404 Reichsabgabenordnung, wonach allein das Bewirken einer Steuerverkürzung schon tatbestandsmäßig war. Zudem musste der 1. Strafsenat bei den anderen Senaten schon deshalb nicht anfragen, weil er innerhalb des Bundesgerichtshofs für Steuerstrafsachen allein zuständig ist (vgl. § 132 Abs. 3 Satz 2 GVG).“

Verurteilung wegen Drogenhandels, oder: Gewogen und erheblich zu leicht befunden

© Alex White – Fotolia.com

Und vom hohen Norden dann in den Süden zum OLG Karlsruhe und dem OLG Karlsruhe, Beschl. v. 18.08.2017 – 3 RV 5 Ss 519/17. Ergangen ist er in einem Verfahren wegen eines Verstoßes gegen das BtM. Vorgeworfen wird dem Angeklagten unerlaubter Handel. Beim Einstellen des Beschlusses habe ich länger nach einer Überschrift gesucht. Das war nicht ganz einfach, da dem OLG im Grunde genommen gar nichts an dem AG-Urteil gepasst hat:

„1. Den äußerst knappen, schon in Bezug auf die Tatzeiten und Tatörtlichkeiten kaum aussagekräftigen Feststellungen zur Sache lässt sich aus dem Gesamtzusammenhang heraus und angesichts der Mengen der Betäubungsmittel, mit denen der Angeklagte Umgang gehabt haben soll, zwar noch ausreichend entnehmen, dass der Erwerb der Drogen (Taten Ziffern 1. bis 13.) zum Weiterverkauf bestimmt und wie letztlich auch der Verkauf (Taten Ziffern 14. bis 15.) darauf gerichtet war, ebenfalls nicht näher konkretisierten, Gewinn zu erzielen. Dies führt zur Annahme eines Handeltreibens mit Betäubungsmitteln. Im Hinblick auf die Tat Ziffer 1. mangelt es aber an ausreichenden Feststellungen zum Wirkstoffgehalt der Ecstasy-Tabletten. Sollte sich der am Ende des Gesamtsachverhaltes erwähnte Gehalt von 5 % ohnehin nicht nur auf die Taten Ziffern 2. bis 15. bezogen haben, die Marihuana zum Gegenstand hatten, sondern auch auf die Tat Ziff. 1, lässt sich den Feststellungen gleichwohl mangels Gewichtsangaben keine konkrete Wirkstoffmenge entnehmen, zumindest keine solche, aus der sich das ErreiChen der nicht geringen Menge i.S.d. dem Schuldspruch für die Tat Ziff. 1 zugrunde liegenden § 29 a Abs. I Nr. 2 BtMG ergibt. Insbesondere können insoweit allein aus der Zahl der Tabletten keine tragfähigen Schlussfolgerungen gezogen werden (vgl. Weber, BtMG, 4. Aufl., Rdnr. 114 zu S 29 a BtMG).

2. Auch die Beweiswürdigung weist durchgreifende Fehler auf.

Wie die Revision zutreffend geltend macht, ermöglichen die Ausführungen des Amtsgerichts zu seiner Überzeugungsbildung keine revisionsrechtliche Überprüfung, ob es auf tragfähiger Grundlage das materielle Recht richtig angewendet hat.

Schon angesichts der Anzahl der festgestellten Taten und des schon mehrere Jahre zurückliegenden Tatzeitraums versteht sich nicht von selbst, dass das Geständnis des Angeklagten, auf welches das Gericht gänzlich ohne Wertung hinweist, den Aufklärungsbedarf hinsichtlich der getroffenen Feststellungen zur Sache erfüllt, stimmig ist und auch im Hinblick auf sonstige Beweisergebnisse keinen Glaubhaftigkeitsbedenken unterliegt und ob es die getroffenen Feststellungen trägt (vgl. BGH, B. v. 13.9.2016 – 5 StR 338/16). Letzteres gilt insbesondere auch im Hinblick auf den Wirkstoffgehalt, da es vorliegend lebensfern anmutet, dass der Angeklagte die genaue Prozentangabe zuverlässig angegeben bzw. bestätigt haben sollte.

Schon aufgrund der vorgenannten Gesichtspunkte ist das Urteil des Amtsgerichts samt den getroffenen Feststellungen aufzuheben und, da kein Fall vorliegt, in dem der Senat in der Sache selbst entscheiden könnte (§ 354 Abs. 1 StPO), die Sache an eine andere schöffengerichtliche Abteilung des Amtsgerichts Villingen-Schwenningen zurückzuverweisen (§§ 353 Abs. I, 354 Abs. 2 StPO).

3. Im Hinblick auf die neu zu treffenden Feststellungen weist der Senat darauf hin, dass der Wirkstoffgehalt der Betäubungsmittel gegebenfalls auch mittels Schätzung ermittelt werden kann.

Zur Strafzumessung ist anzumerken, dass vorliegend der im aufgehobenen Urteil herangezogenen strafschärfende Umstand, der Angeklagte habe mit „erheblicher krimineller Energie unerlaubt mit Drogen Handel getrieben“ in dieser Pauschalität ohne Konkretisierung, woraus sich diese Wertung ergibt, schon vor dem Hintergrund, dass – ebenfalls ohne Begründung – minder schwere Fälle i. S.d § 29 a Abs. 2 BtMG zu Grunde gelegt worden sind, nicht trägt.

Letztlich bedarf es auch bei der Gesamtstrafenbildung eines eigenständigen gesamtstrafenspezifischen Zumessungsaktes, bei der die Person des Täters und die einzelnen Straftaten zusammenfassend zu würdigen sind (vgl. Fischer, StGB, 64. Aufl, Rdnr. 6 zu § 54). Auch dies lässt das aufgehobene Urteil vermissen.“

Also: Gewogen und erheblich zu leicht befunden….