Kategoriearchiv: Sonstiges

Habe fertig – 2. Teil: Die Druckmaschinen laufen dann auch für „Burhoff, HV, 8. Aufl.“

Burhoff_HVSo, Werbemodus an 🙂 . Nach dem Hinweis auf die Neuauflage für Burhoff, Handbuch für das strafrechtliche Ermittlungsverfahren, 7. Aufl., 2015 (vgl. hier: Habe fertig – die Druckmaschinen laufen für „Burhoff, EV, 7. Aufl.“) dann – fristgemäß – der Hinweis auf die nächste Neuauflage, nämlich Burhoff, Handbuch für die strafrechtliche Hauptverhandlung, 8. Aufl. 2015. Die Bezieher meiner Newsletter wissen: 2015 ist eben ein „Handbuchjahr“.

Zum Handbuch, Ermittlungsverfahren, kommt nun auch das Handbuch, Hauptverhandlung, neu, und zwar schon in der 8. Auflage. Kinder, wie die Zeit vergeht.

Was ist nun neu? Nun, dass die seit Erscheinnen der 7. Auflage veröffentlichte und auch nicht veröffentlichte Rechtsprechung eingearbeitet worden ist, ist selbstverständlich. Das gilt natürlich auch für das Schrifttum. Darüber hinaus: Die Neuauflage ist topaktuell. Nachdem der Deutsche Bundestag am 18.06.2015 noch das „Gesetz zur Stärkung des Rechts des Angeklagten auf Vertretung in der Berufungshauptverhandlung und über die Anerkennung von Abwesenheitsentscheidungen in der Rechtshilfe“, das als Kernstück eine neue, an die Rechtsprechung des EGMR angepasste Fassung des § 329 StPO enthält, verabschiedet hat, habe ich die dadurch eingetretenen Änderungen, die am 25.07.2015 in Kraft getreten sind (vgl. Heute in Kraft getreten: Änderungen im Berufungsrecht und im RVG) noch in die an sich schon zur Druckfreigabe vorgesehenen Fahnen eingearbeitet. Schneller und aktueller geht es dann kaum.

Die Druckmaschinen laufen dann also auch hier und wenn alles gut geht, müsste das Werk im Oktober am Markt sein. Es ist auch bei diesem Buch beim alten/neuen ZAP-Verlag alles so schnell und reibungslos gegangen, dass wir auch mit ihm zwei Monate vor dem Zeitplan liegen.

Nun, genug geworbe. Jetzt bleibt nur noch der Hinweis auf die Vorbestellmöglichkeit, und zwar hier. 🙂

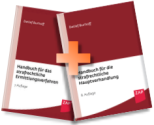
Und: Natürlich gibt es das bewährte „Burhoff-Paket“, darauf hatte ich ja schon hingewiesen. Es besteht aus der 7. Auflage des „Ermittlungsverfahrens“ und der 8. Auflage der „Hauptverhandlung“. Mit dem Paket spart man rund 40 € gegenüber dem Einzelbezug. Auch das kann man vorbestellen, ebenfalls hier . PaketEVHV
Werbemodus aus 🙂

Für „meine“ Referendare: Die Rentenversicherungspflicht in der „Anwaltsstation“

© Alex White - Fotolia.com

© Alex White – Fotolia.com

Ich weiß, dass eine ganze Reihe von Referendare das Blog (mit) lesen. Für die dann heute das SG Berlin, Urt. v. 07.07.2015 – s 76 KR 1743/13. Das kann ich allerdings nur unkommentiert einstellen. Sozialrecht kann ich ja nun gar nicht. Ich fand die Thematik aber ganz interessant, aber auch für Rechtsanwälte als Ausbilder.

In der Sache geht es um einen Referendar (beim KG). Der verlangte die Erstattung des Arbeitnehmeranteils von Beiträgen zur Rentenversicherung in Höhe von 954,24 €, die während des juristischen Vorbereitungsdienstes für ihn abgeführt worden waren. Der Referendar hatte von pp. 2010 bis zum pp. 2012 am KG den juristischen Vorbereitungsdienst absolviert. Im Rahmen der Pflichtstation „Rechtsanwalt“ des Referendariats wurde er einer Rechtsanwälting ugewiesen. Er erhielt von dieser ein zusätzliches Entgelt neben seiner vom KG weitergezahlten Unterhaltsbeihilfe. Die Rechtsanwältin entrichtete für den Kläger insgesamt einen Arbeitnehmeranteil in Höhe von 954,24 €. Der Referendar beantragte Erstattung der entrichteten Rentenversicherungsbeiträge. Er vertrat u.a. die Auffassung, dass die Abführung der Rentenversicherungsbeiträge durch die Rechtsanwälting zu Unrecht erfolgt wäre, da es sich bei seiner Tätigkeit für diese wie bei sämtlichen anderen Ausbildungsstationen ausschließlich um einen Teil des juristischen Vorbereitungsdienstes gehandelt hätte, der nach § 5 Abs. 1 Satz 1 Nr. 2 Sozialgesetzbuch Sechstes Buch (SGB VI) rentenversicherungsfrei sei.

Und: Er hat beim SG Berlin Recht bekommen:

„Die Beigeladene zu 1) hat zu Unrecht Rentenversicherungsbeiträge für den Kläger entrichtet, denn seine Tätigkeit für sie war gemäß § 12 Abs. 3 JAG i.V.m. § 5 Abs. 1 Satz 1 Nr. 2 und Satz 2 Nr. 4 SGB VI rentenversicherungsfrei.

Die Kammer teilt die Auffassung des Klägers, wonach die Rechtslage bereits durch das BSG geklärt ist. Schon mit Urteilen vom 31.05.1978 (Az.: 12 RK 25/77, 12 RK 48/76 und 12 RK 49/76, alle zitiert nach Juris) hat das BSG entschieden, dass ein Rechtsreferendar, der im Rahmen seines Vorbereitungsdienstes einem Rechtsanwalt zur Ausbildung zugeteilt ist und während dieser Ausbildungsstation neben dem Unterhaltszuschuss von dem Rechtsanwalt eine zusätzliche Vergütung erhält, insgesamt versicherungsfrei ist, wenn sich die vom Ausbildungszweck freie Beschäftigung von der Ausbildungsbeschäftigung nicht abgrenzen lässt. Referendare, die im Rahmen ihres juristischen Ausbildungsdienstes neben dem Unterhaltszuschuss von den ausbildenden Stellen zusätzlich Vergütungen erhielten, seien während dieser Zeit jedenfalls dann nicht rentenversicherungspflichtig, wenn sich eine Trennung der verrichteten Arbeiten in einen ausbildungsbezogenen Teil und eine hiervon unabhängige Beschäftigung anderer Art nicht vornehmen lasse. Die Referendarausbildung im Rahmen eines öffentlich-rechtlichen Ausbildungsverhältnisses ist eine „Beschäftigung“ i.S.d. § 7 SGB IV. Das ausbildende Land bleibt auch dann alleiniger Arbeitgeber der Referendare, wenn die praktische Ausbildung bei Stellen außerhalb von Gerichtsbarkeit und der Verwaltung erfolgt. Der „Dienstherr“ überlässt der auszubildenden Person bzw. Stelle dabei regelmäßig nur das Weisungsrecht in Bezug auf die von den Referendaren im Einzelnen zu erfüllenden Aufgaben (BSG, Urteil vom 31.03.2015, Az.: B 12 R 1/13 R, zitiert nach Terminbericht Nr. 12/15 vom 01.04.2015; das Urteil liegt noch nicht im Volltext vor).

Die Beklagte und die Beigeladene zu 1) haben zwar angegeben, dass der Kläger im Rahmen eines „Arbeitsvertrages“ für die Beigeladene zu 1) tätig geworden wäre. Einen Arbeitsvertrag haben sie aber nicht vorlegen können. Der Kläger hat in der mündlichen Verhandlung nochmals vorgetragen, dass er keinen Arbeitsvertrag mit der Beigeladenen zu 1) abgeschlossen hätte. Aus dem von der Beigeladenen zu 1) eingereichten Schreiben der Präsidentin des KG an den Rechtsanwalt R. von der Beigeladenen zu 1) vom 26.10.2010 ergibt sich lediglich, dass der Kläger dem Rechtsanwalt R. „zur Fortsetzung des Vorbereitungsdienstes (…) überwiesen“ wurde. Das Schreiben enthält des Weiteren die Mitteilungen, dass der Kläger zur Anfertigung der Prüfungsarbeiten von der Dienstleistungspflicht befreit sei, dass die Teilnahme an der Einführungsveranstaltung Rechtsanwalt zu Stationsbeginn Dienstpflicht sei und jedem anderen Dienst vorgehe und dass der Kläger noch einer Arbeitsgemeinschaft zugeteilt werde. In dem Schreiben der Präsidentin des KG an den Kläger vom 26.10.2010 wird dieser angewiesen, sich „pünktlich am ersten Arbeitstag zur Fortsetzung [seines] Vorbereitungsdienstes zu melden und [seinen] Ausbilder über die Arbeitsgemeinschaftstermine in Kenntnis zu setzen“. In ihrem Schreiben an den Kläger vom 18.10.2010 bestätigt die Beigeladene zu 1) diesem, dass sie ihn während seiner Anwaltsstation gerne ausbilden werde und dass er für diese „Ausbildung“ eine Vergütung erhalten werde.“

Sind Rechtsanwälte „außergewöhnliche Belastungen“?

© fotomek - Fotolia.com

© fotomek – Fotolia.com

Der ein oder andere wird die Frage in der Überschrift „Sind Rechtsanwälte „außergewöhnliche Belastungen“?“vielleicht schnell mit „Ja“ beantworten, je nachdem, welchen Standpunkt man gegenüber Rechtsanwälten einnimmt. Aber, das wäre ein wenig vorschnell, wobei ich allerdings einräumen muss, dass ich die Frage als „Eye-Catcher“ bewusst verkürzt gestellt habe. Richtig muss es nämlich heißen: „Sind Rechtsanwaltskosten außergewöhnliche Belastungen“? Und ich ziele mit der Frage auf das FG Münster, Urt. v. 19.02.2015 – 12 K 3703/13 E, das vor einiger Zeit über die Ticker gelaufen ist. Nach dem Sachverhalt ging es um Zivilprozesskosten in Höhe von 11.342,00 €, die von dem als außergewöhnliche Belastung nach § 33 EStG in der Einkommenssteuererklärung geltend worden waren. Die Kosten warn im Rahmen eines Zivilprozesses des Klägers gegen einen als Bauleiter beauftragten Architekten entstanden. Bei den Kosten handelte es sich im Wesentlichen um vorprozessuale Anwaltskosten, die auf einer Vergütungsvereinbarung (§ 3a RVG) über 200,00 €/Stunde beruhten. Das Finanzamt hatte die Anwaltskosten nicht als außergewöhnliche und damit steuerabzugsfähige Belastung anerkannt. Darum wurde dann beim FG gestritten. Das FG hat dem Finanzamt Recht gegeben:

Die Polizei dein Freund und Helfer – „Zuhause sicher“

Diebstahl.pngNun, jetzt muss ich dann aber doch mal eine Lanze brechen – ja, nicht immer nur meckern über die Polizei, sondern auch mal loben. 🙂 Also:

Bei uns im Haus ist vor 1 1/2 Wochen eingebrochen worden. Zum Glück nicht in unsere Wohnung, aber eben bei einem Nachbarn. Am hellichten Tag, Samstagsvormittags zwischen ca. 8.30 Unr und 13.30 Uhr. Einbruch in der 1. Etage über das Treppenhaus.

Natürlich ist man dann sehr sensibilisiert. Nicht nur der Nachbar, bei dem eingebrochen worden ist, sondern eben alle. Und jetzt – das Kind ist in den berühmten Brunnen gefallen – kümmert man sich um Einbruchschutz.

Die Beratung hatten wir vorhin hier im Haus. Dauer knapp 2 1/2 Stunden, kompetent und gut – über das „Kommissariat Vorbeugung“ des Polizeipräsidiums Münster. Ergebnis: Es ist viel zu tun, packen wir es an. Ich hatte gedacht, unser „Home“ wäre dann doch schon mehr „castle“. Ist es dann aber leider doch nicht – zumindes noch nicht genug.

Und das werden wir dann mit dem Netzwerk 🙂 „Zuhause sicher“ ändern. Wohnungseingangstür, Fenster, Balkon- und Terrassentüren – wir kommen. Wird nicht  ganz billig. Aber sollte sich lohnen. Denn: Der letzte Einbruch bei uns direkt liegt jetzt gut 25 Jahre zurück. Wenn ich höre, dass statistisch alle 32,5 Jahre in meine Wohnung eingebrochen wird, sind wir bald wieder dran. Dem wollen wir dann doch – im wahrsten Sinne des Wortes – einen Riegel vorschieben.

Fazit: Besten Dank an das „Kommissariat Vorbeugung“. Wir freuen uns dann auf den „Kontrollbesuch“ :-).

Berufsbild Richter – 10 Fragen und 10 Antworten

MikrofonVor einiger Zeit hat mich die Bitte des Blog-Kollegen Jean-Marc Chastenier vom Blog bei „Gesetze-und-Recht.de“ erreicht, ihm ein Interview zum Thema „Berufsbild des Richters“ zu geben, um das dann in seinem Blog einzustellen. Ich habe nicht lange gezögert, warum auch, obwohl ich vielleicht nicht der ganz richtige Ansprechpartner bin/war. Oder vielleicht doch? 🙂 Jedenfalls habe ich inzwischen die 10 Fragen beantwortet und das Intervie ist auch bereits online.

Das „Gesetze-und-Recht.de-Blog“ führt dazu ein mit:

„Was macht eigentlich einen guten Richter aus? Welche Vor- und Nachteile, Chancen und Tücken, Ängste und Hoffnungen bringt das Richteramt mit sich? Gibt es bestimmte Charaktereigenschaften die einen Richter besonders qualifizieren? Diesen und weiteren Fragen stellt sich Detlef Burhoff in diesem Interview zum Berufsbild des Richters. Herr Burhoff ist Richter am Oberlandesgericht Hamm gewesen, hat sich als Autor von juristischer Fachliteratur einen Namen gemacht und betreibt seine eigene gut besuchte Internetpräsenz, auf welcher er regelmäßig über straf-, owi- und gebührenrechtliche Themen berichtet. Dieses Interview soll einen kleinen und ersten Einblick darin geben, was ein Richter tut und mit welchen alltäglichen Problemen und Hindernissen er sich konfrontiert sieht…

Wen ees interessiert, was ich meine/gesagt habe, der kann es hier nachlesen…“Interview zum Richterberuf„. Ich bin gespannt, ob und welche Kommentare ich bekomme. Ich erinnere daran, dass ich nicht jeden Kommentar kommentiere 🙂 .